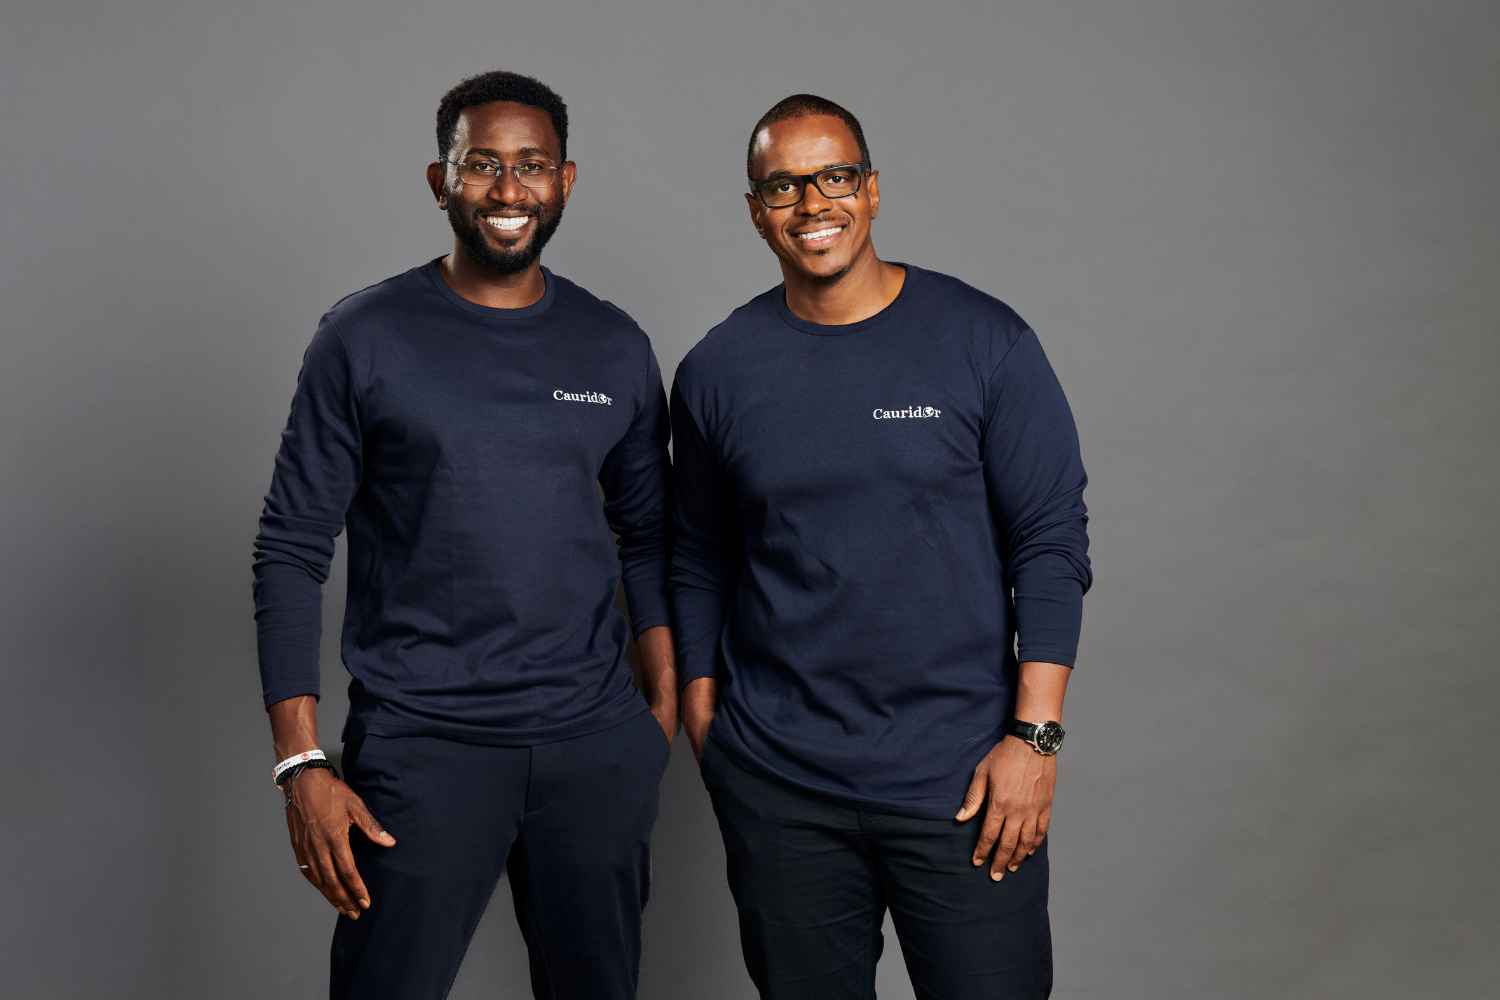
Présente dans 18 marchés grâce à des intégrations directes et couvrant plus de 30 pays à travers ses partenaires, la fintech cofondée par Oumar Rafiou Barry et Abdoulaye Bah accélère sa croissance. Son ambition : connecter les fintechs et les prestataires internationaux de services de paiement aux réseaux de paiement africains.
Envoyer de l’argent à sa famille, régler des dépenses ou soutenir une activité économique à des milliers de kilomètres : les transferts internationaux constituent un lien financier essentiel entre les diasporas africaines et le continent. Mais derrière l’apparente simplicité des applications de transfert d’argent se cache une infrastructure complexe, associant banques, opérateurs de mobile money, réseaux de paiement et intermédiaires locaux.
Des transferts de la diaspora aux infrastructures financières
C’est sur cet écosystème que Cauridor a bâti son activité. Initialement spécialisée dans les transferts d’argent entre le Canada et la Guinée, l’entreprise a progressivement fait évoluer son modèle pour se positionner au service des institutions financières et des prestataires internationaux de paiement. À sa tête, Oumar Rafiou Barry affiche un parcours atypique. Originaire de Guinée, il poursuit ses études au Canada, où il obtient un doctorat en ingénierie à l’Université de Toronto, avant d’enseigner à Virginia Tech, aux États-Unis.
« Cauridor a progressivement fait évoluer son modèle pour se positionner au service des institutions financières et des prestataires internationaux de paiement »
« Lorsque mon cofondateur Abdoulaye et moi vivions au Canada, nous avons été directement confrontés aux difficultés et aux coûts élevés des transferts d’argent vers la Guinée. Nous avons d’abord créé BnB pour répondre à ce problème rencontré par les Guinéens installés au Canada. Mais nous avons compris que l’enjeu dépassait largement les transferts de la diaspora : il résidait dans la fragmentation des infrastructures financières africaines », explique Oumar Rafiou Barry.
Une croissance portée par l’essor des paiements numériques
Cauridor connaît une forte dynamique, portée par une transformation des usages. Il y a deux ans, les transactions numériques représentaient moins de la moitié des opérations, le reste étant constitué de retraits en espèces. Selon les données communiquées par Cauridor, les transactions numériques sont désormais majoritaires.
Le directeur général détaille le fonctionnement de cette infrastructure : « Lorsqu’un client effectue une transaction transfrontalière, nous prenons en charge les intégrations locales, les opérations de change, la gestion de la liquidité et l’accompagnement opérationnel nécessaires à son exécution. Les fonds peuvent ensuite être versés au bénéficiaire sur un portefeuille mobile, un compte bancaire, ou être retirés en espèces auprès d’un point de paiement ». Sur le plan financier, Cauridor ambitionne de doubler son chiffre d’affaires en 2026. L’entreprise indique également employer plus de 200 collaborateurs et avoir levé environ 13 millions de dollars depuis sa création.
« L’entreprise indique également employer plus de 200 collaborateurs et avoir levé environ 13 millions de dollars depuis sa création »
Une seule intégration pour accéder à plusieurs marchés africains
Le modèle économique de Cauridor répond à l’un des défis structurels des marchés africains : la fragmentation des systèmes de paiement. D’un pays à l’autre, les réglementations, les réseaux bancaires et les opérateurs de monnaie électronique diffèrent, compliquant le déploiement des acteurs internationaux. Pour surmonter ces obstacles, la fintech développe des connexions avec les institutions financières et les prestataires locaux. Elle dispose aujourd’hui d’intégrations directes dans 18 marchés, pour une couverture globale de plus de 30 pays.
Pour les banques, les fintechs et les sociétés internationales de transfert d’argent, cette infrastructure mutualisée présente un avantage opérationnel. « Notre modèle réduit les coûts et la complexité des opérations, car nos partenaires n’ont plus besoin de négocier et d’entretenir des relations distinctes sur chaque marché, ni de développer leurs propres infrastructures locales. Une seule intégration leur permet d’accéder à notre réseau existant », souligne Oumar Rafiou Barry.
« Nos partenaires n’ont plus besoin de négocier et d’entretenir des relations distinctes sur chaque marché, ni de développer leurs propres infrastructures locales »
Cauridor tire ses revenus des commissions sur les transactions et des marges de change. La fintech collabore avec de grands opérateurs internationaux de transfert d’argent, ainsi qu’avec des institutions bancaires africaines de premier plan. L’évolution de son partenariat avec MoneyGram illustre cette stratégie. Initialement limitée aux marchés où les fonds étaient retirés en espèces, cette collaboration s’est progressivement étendue à de nombreux marchés permettant des versements numériques, selon l’entreprise.
Au-delà de la technologie, le dirigeant met en avant un autre facteur de différenciation : « Ce qui distingue Cauridor, c’est notre forte implantation locale, notre connaissance des réglementations et les réseaux de paiement que nous avons construits depuis plus de dix ans, notamment dans les marchés francophones et ouest-africains encore insuffisamment desservis. »
La RDC, nouvelle étape de l’expansion africaine
L’Afrique centrale s’impose désormais comme un axe stratégique de développement pour Cauridor. L’entreprise indique avoir obtenu une licence d’opérateur de transfert d’argent (Money Transfer Operator, MTO) en République démocratique du Congo (RDC).
Pour Oumar Rafiou Barry, cette implantation vise avant tout à renforcer les capacités locales de paiement : « Notre approche ne consiste pas simplement à ajouter un pays supplémentaire à notre réseau, mais à construire les infrastructures locales permettant d’assurer la fiabilité des paiements transfrontaliers, notamment grâce à des partenariats avec les opérateurs de mobile money, les banques et les réseaux d’agents. »
Parallèlement, Cauridor poursuit l’extension de ses corridors de paiement à travers des partenariats avec de grands opérateurs internationaux de transfert d’argent, aussi bien pour les versements numériques que pour les retraits en espèces. Un accord stratégique avec Fireblocks devrait également renforcer ses capacités de règlement numérique. Ces développements s’inscrivent dans une stratégie d’expansion ciblant particulièrement l’Afrique de l’Ouest, la zone CEMAC et la RDC.
« Cauridor indique avoir obtenu une licence d’opérateur de transfert d’argent (Money Transfer Operator, MTO) en République démocratique du Congo (RDC) »
Au-delà des transferts d’argent, élargir l’accès aux services financiers
Au-delà de la croissance des volumes de transactions, Cauridor entend renforcer le rôle des infrastructures de paiement dans les économies africaines. Parmi les perspectives identifiées figure notamment le financement des petites entreprises africaines.
« Nous sommes convaincus qu’un meilleur accès aux infrastructures de paiement peut contribuer à résoudre certaines des difficultés rencontrées par les micro, petites et moyennes entreprises dans l’accès aux services financiers et, plus particulièrement, au financement. À terme, notre ambition est de nous appuyer sur les flux de paiement et les relations que nous développons pour proposer des services financiers plus larges, notamment des solutions de crédit destinées à accompagner la croissance de ces entreprises », explique le cofondateur de Cauridor. Pour concrétiser cette ambition, le fournisseur d’infrastructures de paiement prévoit d’étendre sa présence géographique, d’enrichir son offre de services numériques et de nouer de nouveaux partenariats.
Lire aussi :