Porté par l’essor des champions congolais, les ambitions renouvelées de BGFIBank, et l’arrivée de nouveaux acteurs, le paysage bancaire d’Afrique centrale évolue. Une mutation qui redessine progressivement les rapports de force au sein de la sous-région.
Par Jacques Leroueil
Très attendue, l’introduction en Bourse, début mars, de BGFI Holding Corporation – qui a permis au groupe de lever 45,3 milliards de francs CFA auprès de près de 8 000 souscripteurs – aura marqué l’un des temps forts de l’actualité financière en Afrique centrale. Au-delà du succès de cette opération, cette séquence confirme surtout le statut de leader incontesté du groupe dirigé par Henri-Claude Oyima dans le paysage bancaire régional.
Cette consécration intervient toutefois à un moment où les équilibres du secteur évoluent rapidement. Longtemps dominé par quelques établissements nationaux, le marché voit désormais émerger de véritables champions régionaux, capables de rivaliser entre eux. Le palmarès des principales banques de la sous-région illustre cette montée en puissance, portée à la fois par la consolidation des groupes historiques, la forte dynamique du marché congolais et l’arrivée de nouveaux acteurs. Avec un bilan consolidé dépassant 10,4 milliards de dollars, BGFIBank continue d’occuper la première place du classement. Présent dans une douzaine de pays, le groupe gabonais poursuit sa stratégie d’expansion et de modernisation avec le lancement de son plan « BGFI 2030 », tandis que son introduction en Bourse lui apporte de nouveaux moyens pour accélérer son développement.
La République démocratique du Congo, locomotive du secteur bancaire régional
Derrière ce leader, la République démocratique du Congo s’impose désormais comme le principal moteur de croissance du secteur. Six banques congolaises figurent dans le Top 10, emmenées par Rawbank et Equity BCDC, respectivement deuxième et troisième du classement avec plus de 6 et 5 milliards de dollars d’actifs. À elles seules, les banques de RDC représentent près de la moitié des actifs cumulés des dix premiers établissements, confirmant le déplacement progressif du centre de gravité bancaire régional vers Kinshasa. La rivalité entre Rawbank et Equity BCDC constitue l’une des évolutions les plus marquantes de ces dernières années. Si la banque dirigée par Mustafa Rawji conserve une avance confortable, Equity BCDC poursuit sa progression depuis la fusion entre BCDC et ProCredit Bank. Plus largement, cette montée en puissance illustre le rôle croissant des groupes panafricains dans la transformation du secteur bancaire d’Afrique centrale.
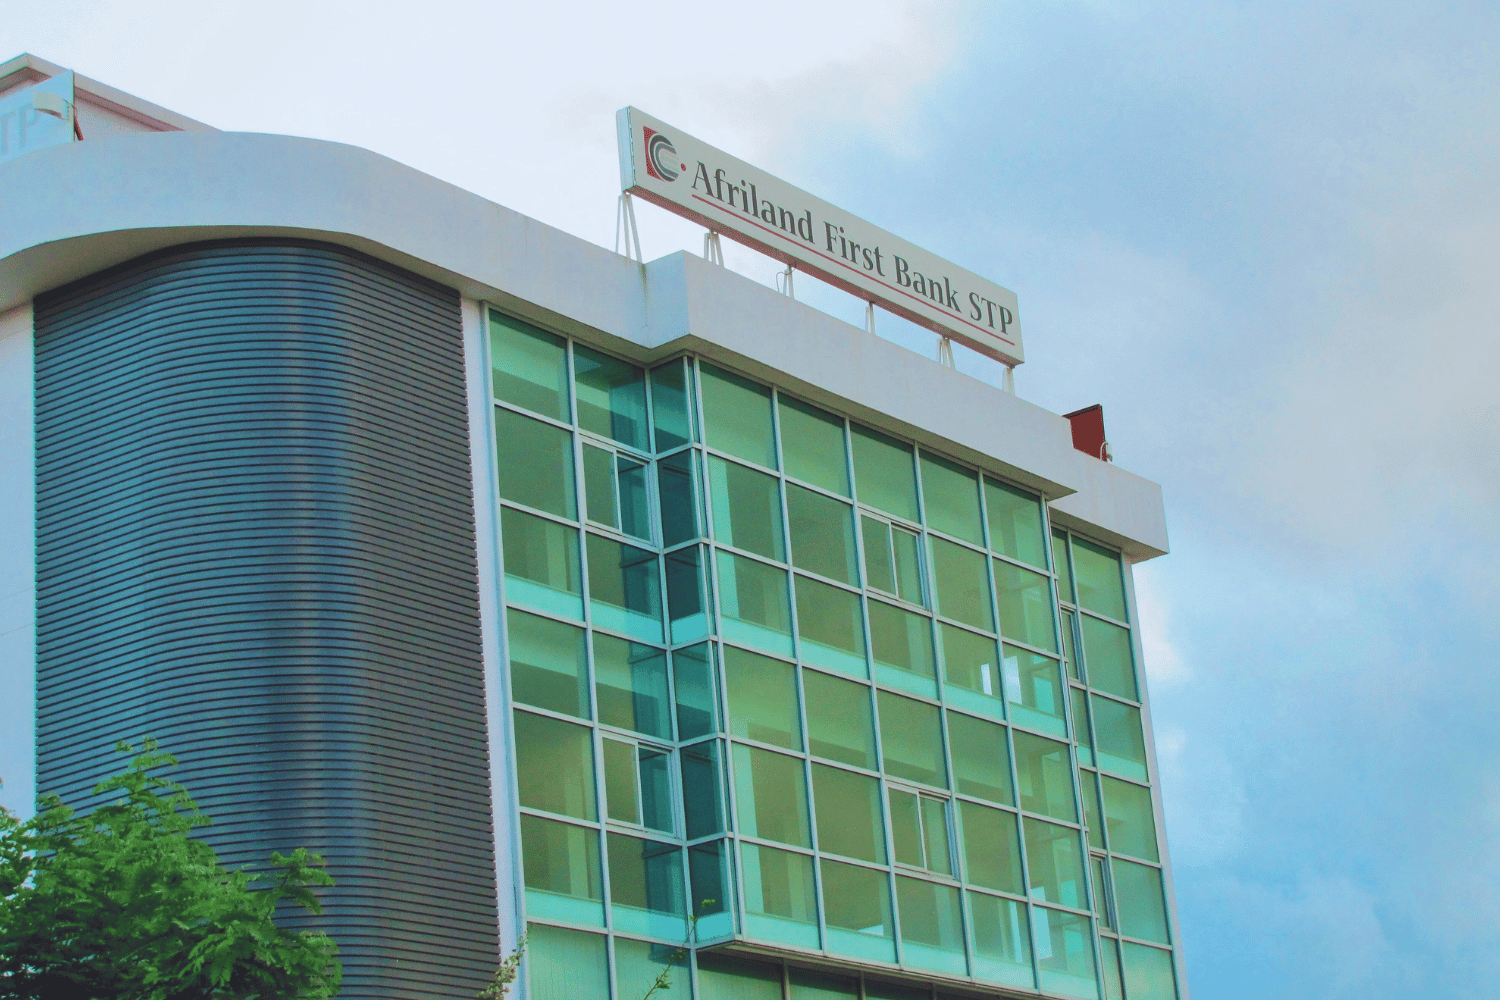
Les champions historiques restent néanmoins solidement installés. Afriland First Bank conserve sa position de première banque camerounaise et occupe la quatrième place du classement, tandis que Trust Merchant Bank confirme son ascension en intégrant le Top 5. Plus loin, FirstBank RDC, Sofibanque et CCA Bank témoignent de l’émergence d’une nouvelle génération d’établissements capables d’accélérer leur croissance grâce à l’expansion du crédit, à la digitalisation des services et au dynamisme des économies locales. L’année écoulée a également été marquée par l’arrivée d’un nouvel acteur d’envergure, Vista Group. En rachetant 90 % de la Banque Agricole et Commerciale (BAC) du Tchad, rebaptisée Vista Bank Tchad, l’établissement burkinabè piloté par Simon Tiemtoré a réalisé sa première implantation en Afrique centrale. Une opération qui illustre l’attractivité nouvelle de la sous-région et qui confirme que les grands groupes bancaires africains considèrent désormais la CEMAC comme un axe stratégique de leur développement.
Un taux de bancarisation encore faible
Des défis importants subsistent toutefois. Le taux de bancarisation demeure relativement faible (moins de 15 %) et le financement des PME reste insuffisant, malgré une liquidité abondante dans plusieurs systèmes bancaires. Dans ce contexte, les banques d’Afrique centrale entrent dans une nouvelle phase de leur développement : au-delà de la taille des bilans, leur capacité à accompagner la diversification des économies, financer le secteur privé et renforcer l’intégration financière régionale sera désormais le principal indicateur de leur réussite. Une chose est sûre : dans cette nouvelle course à la taille critique et à la performance, rester leader sera probablement plus difficile que le devenir.
| Rang | Établissement | Pays | Total bilan | Produit net bancaire | Roa PNB/Bilan |
| 1 | BGFI Bank | Gabon | 10 401 | 606 | 5,8 % |
| 2 | Rawbank | RDC | 6 190 | 514 | 8,3 % |
| 3 | Equity BCDC | RDC | 5 059 | 380 | 7,5 % |
| 4 | Afriland First Bank | Cameroun | 3 552 | 220 | 6,2 % |
| 5 | Trust Merchant Bank | RDC | 2 567 | 240 | 9,3 % |
| 6 | Standard Bank RDC | RDC | 1 577 | 67 | 4,2 % |
| 7 | FirstBank RDC | RDC | 1 566 | 133 | 8,5 % |
| 8 | Sofibanque | RDC | 1 334 | 101 | 7,6 % |
| 9 | CCA Bank | Cameroun | 1 463 | 94 | 6,4 % |
| 10 | Bange | Guinée équatoriale | 1 160 | 79 | 6,8 % |
Avec six établissements dans ce palmarès et près de 60 % des actifs cumulés, la République démocratique du Congo (RDC) s’impose comme le nouveau moteur du secteur financier régional, devant le Cameroun et le Gabon. Sur ce point, Rawbank et Equity BCDC émergent ainsi comme les deux champions qui montent en puissance, illustrant la montée en maturité des grands groupes congolais. Le gabonais BGFIBank reste toutefois leader général du classement, porté par une impressionnante taille de bilan et de solides résultats.
Méthodologie

Ce classement repose exclusivement sur le total de bilan, retenu comme principal indicateur de la taille et du poids financier des établissements bancaires. Les rangs sont déterminés par ordre décroissant du total des actifs. À titre informatif, nous affichons également deux indicateurs complémentaires : le produit net bancaire (PNB), qui mesure la capacité de chaque banque à générer des revenus, et le Return on Assets (ROA), qui évalue l’efficacité et la rentabilité de ses actifs. Ces deux métriques ne sont pas utilisées pour déterminer le classement, mais fournissent au lecteur une vision plus complète de la performance de chaque établissement.

À noter également que le classement couvre les principales banques opérant en Afrique centrale, indépendamment de l’origine de leur actionnariat. Ce choix éditorial permet d’intégrer des filiales de groupes panafricains ou internationaux, à l’image des filiales congolaises du kényan Equity, du sud-africain Standard Bank et du nigérian First Bank.
Lire aussi :