
Crédit Agricole, BNP, Standard Chartered et maintenant Société Générale ont cédé ou cèdent leurs filiales africaines à des investisseurs locaux ou panafricains. Marquant la fin d’un certain capitalisme européen, ce retrait progressif des banques occidentales du secteur bancaire africain favorise la montée en puissance d’une génération de banquiers décidés à se faire une place dans ce nouveau paysage financier.
Par Kouza Kiénou
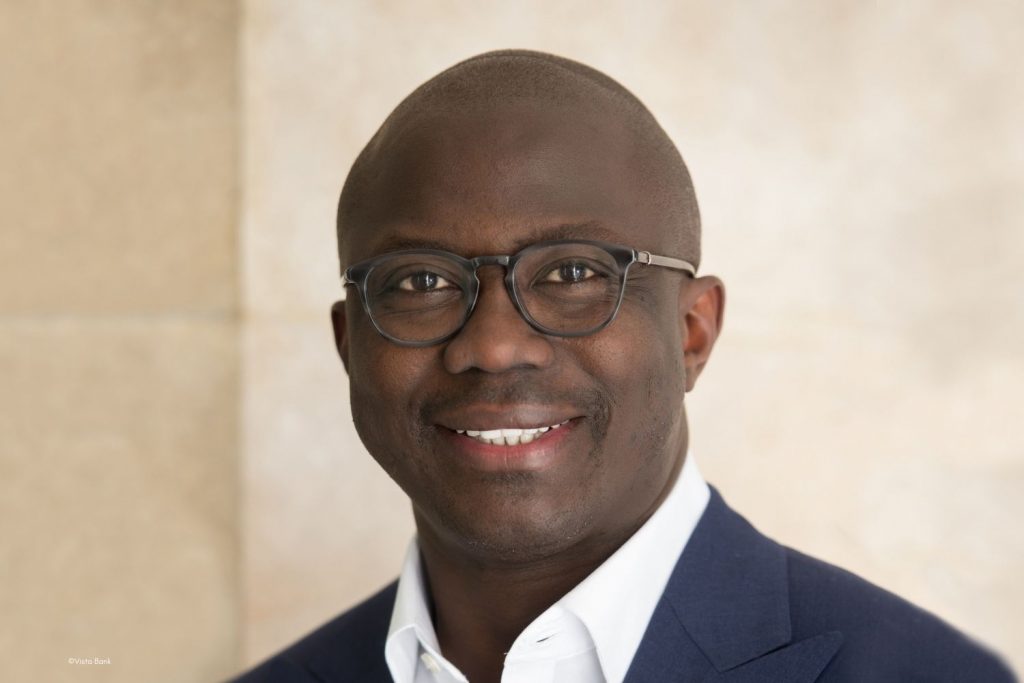
À l’automne 2024, AFG Holding, le groupe bancaire du tycoon ivoirien Koné Dossongui, s’emparait de Société Générale Guinée, après avoir gagné le duel face à Sunu, la société de bancassurance que dirige Mohamed Bah. Au même moment, au Maroc, la filiale du géant français Société Générale passait dans l’escarcelle de Saham (fondé par l’homme d’affaires et ancien ministre Moulay Hafid Elalamy), ce alors qu’elle atteignait le cinquième rang des banques marocaines en termes de total bilan. Son produit net bancaire (PNB) de 4,8 milliards de dirhams (440 millions d’euros) en 2023 en avait d’ailleurs fait l’entité africaine la plus rentable du groupe Société Générale, devant la filiale ivoirienne, avec 101 milliards de francs CFA (153 millions d’euros) de bénéfices l’an passé. De son côté, le banquier américano- burkinabè Simon Tiemtoré, à la tête de Vista Bank, bouclait l’été dernier la reprise de Société Générale Mozambique.
Course Effrénée Au Rachat Des Filiales Mises en Vente
Déjà en 2020, la bataille entre Koné Dossongui et Simon Tiemtoré pour la reprise de cinq filiales africaines mises en vente par le géant français BNP Paribas avait constitué un marqueur de la convoitise des hommes d’affaires ouest-africains pour le secteur bancaire, longtemps dominé par les groupes étrangers. Au final, le groupe financier de Dossongui s’est emparé des filiales de BNP Paribas aux Comores, au Gabon et au Mali, tandis que les entités du Burkina Faso et de la Guinée sont tombées dans le giron du groupe bancaire de Simon Tiemtoré, présent par ailleurs en Guinée et en Sierra Leone. L’opération s’est ainsi soldée par la cession à Lilium Capital– qui contrôle Vista Bank –, de 51 % du capital de la Banque internationale pour le commerce, l’industrie et l’agriculture du Burkina (BICIAB) et de 55 % de la Banque internationale pour le commerce et l’industrie de la Guinée (BICIGUI).
« [Les banques françaises] se disent que le jeu n’en vaut plus la chandelle, en raison de l’étroitesse des marchés africains »
Ces dernières années, une poignée d’acteurs locaux ont donc entamé une course effrénée pour procéder au rachat des filiales mises en vente çà et là à travers le continent par les banques internationales. Leur stratégie reste tournée vers le financement des besoins locaux, ce en quoi ils s’inscrivent dans les pas de Coris Bank, fondée par le Burkinabè Idrissa Nassa, ou plus récemment de la Banque internationale pour l’industrie et le commerce (BIIC), contrôlée par des capitaux publics béninois. De leur côté, les banques internationales, et notamment françaises, invoquent des raisons prudentielles, un recentrage de leurs activités et/ou des réajustements stratégiques, qui les amènent à céder des filiales. « Elles se disent que le jeu n’en vaut plus la chandelle, en raison de l’étroitesse des marchés africains. Quand vous rapportez les revenus de Société Générale Côte d’Ivoire, estimés à 150 millions d’euros, à ceux du groupe, on voit bien qu’ils sont marginaux », décrypte un banquier panafricain. En effet, les actifs africains du groupe sont passés entre 2023 et 2024 de 30,8 milliards d’euros à 19,1 milliards d’euros. Un désinvestissement guidé par des impératifs de profit, mais pas que… Mieux adaptées aux marchés locaux, les banques africaines font preuve d’une compétitivité accrue. Au Burkina Faso par exemple, c’est son agressivité commerciale qui a permis à Coris Bank de s’imposer dans le paysage bancaire, avec environ 25 % de parts du marché en termes de bilan. Depuis Ouagadougou,
le groupe d’Idrissa Nassa met en œuvre, avec souplesse, une politique de proximité appuyée par une solide connaissance des milieux d’affaires burkinabè.
Un Repli Stratégique
Si le repli des banques occidentales est d’abord stratégique, certaines motivent leur sortie par la nécessité de rediriger leurs capitaux vers des places plus porteuses. En effet, « la participation marginale de ces filiales aux résultats consolidés se fait au prix de risques de non-conformité et par conséquent de réputation pouvant impacter la valorisation boursière des maisons-mères », insiste le banquier sénégalais Serigne Bamba Diop. C’est le cas pour le groupe Société Générale, aux actifs estimés à 1 700 milliards d’euros qui, dans son retrait stratégique, n’épargne aucune de ses 17 filiales continentales. Pour le géant français, la taille du marché africain est relativement limitée, pesant moins de 8,5 % des revenus globaux. Conséquence : après le Bénin et Madagascar début août, le rythme de cession de ses filiales africaines s’accélère, comme en témoigne le bouclage de sa transaction avec Vista Group pour la vente de 100 % des participations dans le capital de la filiale mozambicaine. Dans les faits, Vista Bank reprend 65 % des parts détenues par celle qui demeure dans le Top 10 des banques européennes (avec BNP Paribas, Crédit Agricole, ou encore BPCE), ainsi que les participations de Mauritius Commercial Bank, estimées à 35 %. Le retrait stratégique des groupes occidentaux profite aux banques panafricaines et locales, et notamment à celles qui se positionnent sur le segment des PME. Il leur reste toutefois à prouver la durabilité et la pertinence de leur modèle. Serigne Bamba Diop observe : « Le projet d’interopérabilité de la Banque Centrale des États de l’Afrique de l’Ouest (BCEAO) et ceux, similaires, des autres régulations, l’émergence des fintech, ainsi que la manne de données qui en découle constituent autant d’opportunités. Cependant, même si Coris dispose d’un positionnement clair et d’une large offre digitale, il faudra apprécier ses performances dans la durée avant de plébisciter ce modèle ». Et le banquier sénégalais d’avertir : « Par le passé, plusieurs groupes bancaires ont affiché une grande appétence pour le risque lié au financement des PME, avant de se raviser en raison d’un fort taux de crédits non performants et de leur impact sur les fonds propres ». Selon lui, ces banques gagneraient à apprendre à dérisquer les financements des PME malgré une information financière insuffisante. Contraintes à des marges réduites dues à la montée en puissance des concurrents locaux et à la rigidité des règles de compliance, les banques françaises et plus largement étrangères comme Standard Chartered, se voient obligées de battre en retraite. Dépendantes des directives de leurs maisons mères, elles pèchent par leur manque d’agilité, ce qui les déconnecte en partie des réalités locales et limite leur capacité à réagir. À quoi s’ajoute leur politique de gestion des liquidités internationales (ou cash pooling), qui a réorienté les liquidités vers les entités des groupes à l’échelle mondiale, réduisant ainsi leur capacité à investir directement sur le marché local.
« La participation marginale de ces filiales aux résultats consolidés se fait au prix de risques de non-conformité et par conséquent de réputation pouvant impacter la valorisation boursière des maisons-mères »
Un Environnement Fragile
Quoi qu’il en soit, les repreneurs doivent faire face au défi de la consolidation pour prouver la pertinence de leur modèle. « La professionnalisation des banques et le renforcement des régulations imposées par la BCEAO ont permis de stabiliser le secteur », avance Jean Kacou Diagou, fondateur du groupe ivoirien de banque-assurance NSIA. « Les acteurs locaux et panafricains, plus présents, ont dans une certaine mesure pris le relais des banques occidentales. Cela favorise l’émergence d’institutions mieux enracinées dans les réalités économiques régionales », ajoute-t-il. Bien que la digitalisation et l’engouement pour les services financiers mobiles jouent un rôle crucial dans l’inclusion financière, les taux de bancarisation restent encore faibles. La réappropriation du secteur bancaire par des entrepreneurs locaux pose la question du renforcement de la capitalisation et de la solidité financière des banques locales pour garantir leur pérennité. Enfin, entre gouvernance et conformité aux normes internationales, la gestion des risques, en particulier en matière de liquidité et de change, reste également un impératif. D’autant que le régulateur a durci les ratios prudentiels et renforcé les exigences en matière de fonds propres, obligeant les établissements bancaires à ajuster leur gestion de trésorerie et leur politique de prêts. Ces contraintes montrent que le chemin pour s’imposer demain comme une banque panafricaine est loin d’être un long fleuve tranquille.
«La réappropriation du secteur bancaire par des entrepreneurs locaux pose la question du renforcement de la capitalisation et de la solidité financière des banques locales pour garantir leur pérennité »
Lire Aussi :