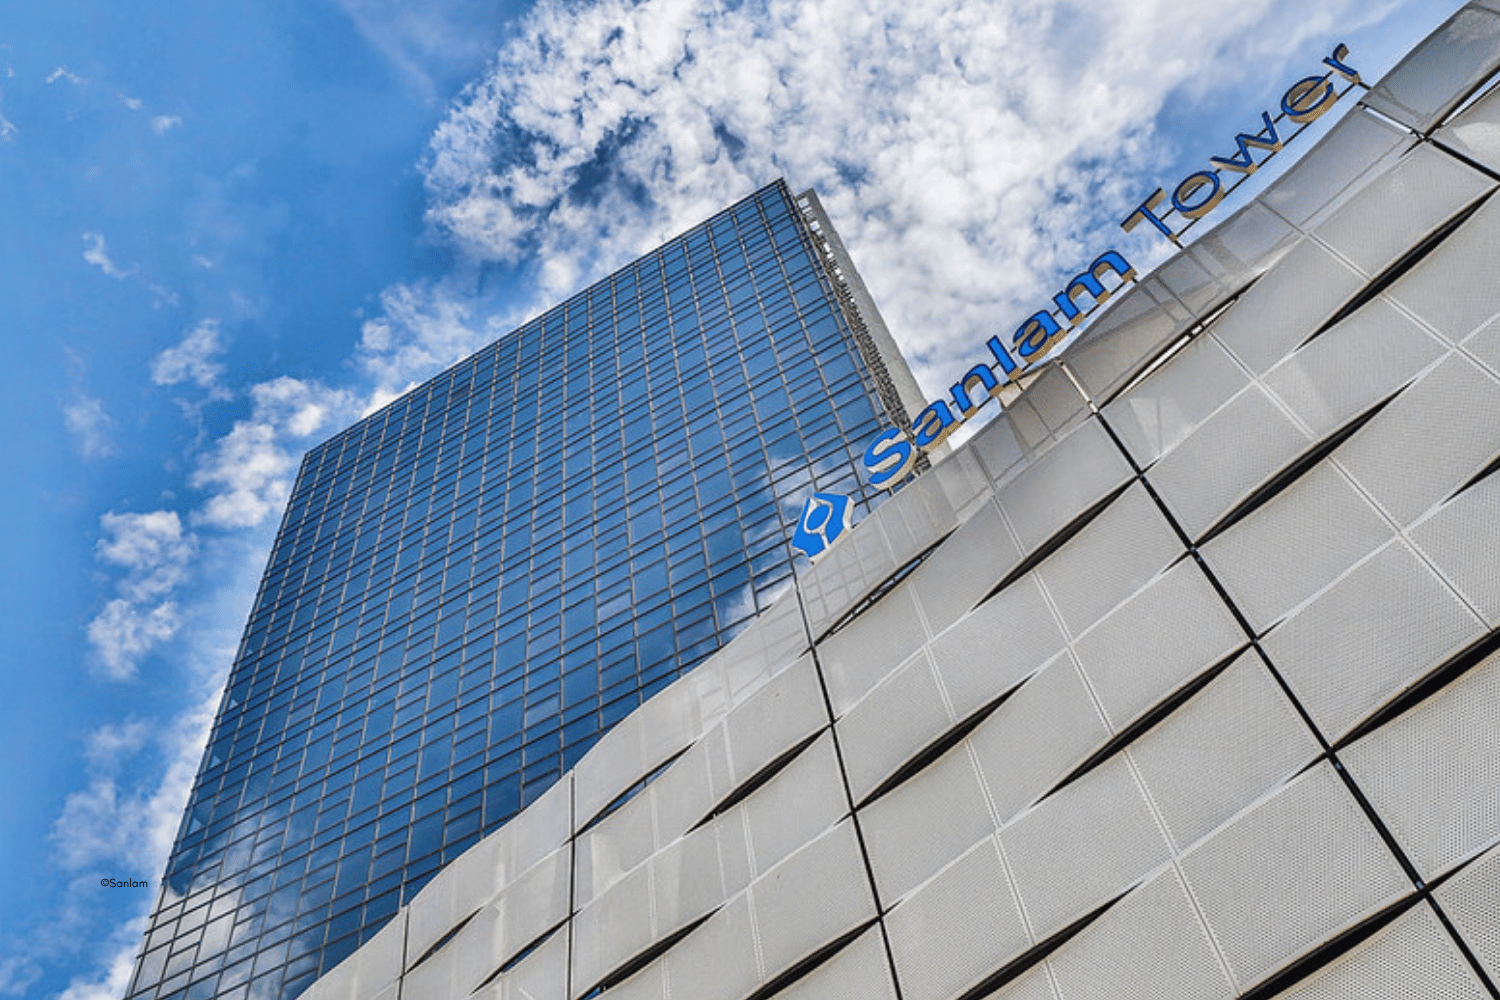
Premier groupe d’assurance du continent africain, le Sud-Africain Sanlam a obtenu le feu vert du régulateur pour proposer des services bancaires à sa clientèle.
Annoncée en fin de semaine par Paul Hanratty, le directeur général de Sanlam, cette avancée marque l’entrée du groupe dans un secteur longtemps dominé par les banques traditionnelles et illustre la convergence croissante entre assurance, épargne et services financiers du quotidien. Concrètement, plutôt que de solliciter sa propre licence bancaire, Sanlam a choisi de s’appuyer sur GoTyme Bank, une banque numérique soutenue par African Rainbow Capital, le véhicule d’investissement du milliardaire sud-africain Patrice Motsepe, également vice-président de Sanlam. Dans ce partenariat, GoTyme assurera ainsi les activités bancaires réglementées tandis que Sanlam distribuera les produits auprès de sa vaste base de clients.
L’offre comprendra notamment des comptes transactionnels, des produits de dépôt, des prêts personnels non garantis ainsi que des couvertures d’assurance-vie associées. Une phase pilote doit débuter en novembre 2026 auprès des employés, intermédiaires et d’un nombre limité de clients, avant un déploiement à plus grande échelle prévu au premier trimestre 2027.
Créer un écosystème financier intégré
Plus largement, cette initiative s’inscrit dans la stratégie de Sanlam visant à renforcer sa présence dans le quotidien financier de ses clients. Selon Paul Hanratty, l’objectif est de « proposer des solutions plus compétitives en matière de frais bancaires et de rémunération des dépôts », tout en créant un écosystème financier intégré combinant assurance, crédit, épargne et services transactionnels.
L’entrée de Sanlam dans la banque intervient alors que plusieurs grands groupes financiers sud-africains cherchent à élargir leur offre. Après le lancement d’OM Bank par Old Mutual et la montée en puissance de Discovery Bank, la concurrence s’intensifie sur le marché bancaire sud-africain. Contrairement à ses rivaux, Sanlam privilégie toutefois un modèle partenarial, évitant les coûts et les contraintes liés à la création d’une banque de toutes pièces. Pour le groupe, cette diversification représente un nouveau relais de croissance dans un contexte où les activités d’assurance font face à des pressions accrues, notamment liées à la volatilité des marchés financiers et à la hausse des sinistres climatiques.
Lire aussi :


Questions & réponses :
» Question 1 : Comment Sanlam va-t-il entrer dans le secteur bancaire ?
Sanlam s’appuiera sur GoTyme Bank, qui assurera les activités bancaires réglementées, tandis que Sanlam distribuera les produits à sa clientèle.
» Question 2 : Quels services bancaires Sanlam souhaite-t-il proposer ?
L’offre comprendra notamment des comptes transactionnels, des produits de dépôt, des prêts personnels non garantis et des couvertures d’assurance-vie associées.
» Question 3 : Quand l’offre bancaire de Sanlam sera-t-elle lancée ?
Une phase pilote doit débuter en novembre 2026, avant un déploiement plus large prévu au premier trimestre 2027.