Avec une action proposée à 525 nairas et un ticket d’entrée équivalent à 4 dollars, la raffinerie Dangote promet de démocratiser l’actionnariat en Afrique. Mais derrière ce qui s’annonce comme la plus grande introduction en Bourse de l’histoire du continent se cache une question plus fondamentale : les marchés africains sont-ils réellement capables de faire circuler l’épargne au-delà des frontières ? Décryptage de cette opération XXL en cinq questions.
Par Régis Pangou
1. Pourquoi cette introduction en Bourse est-elle historique ?
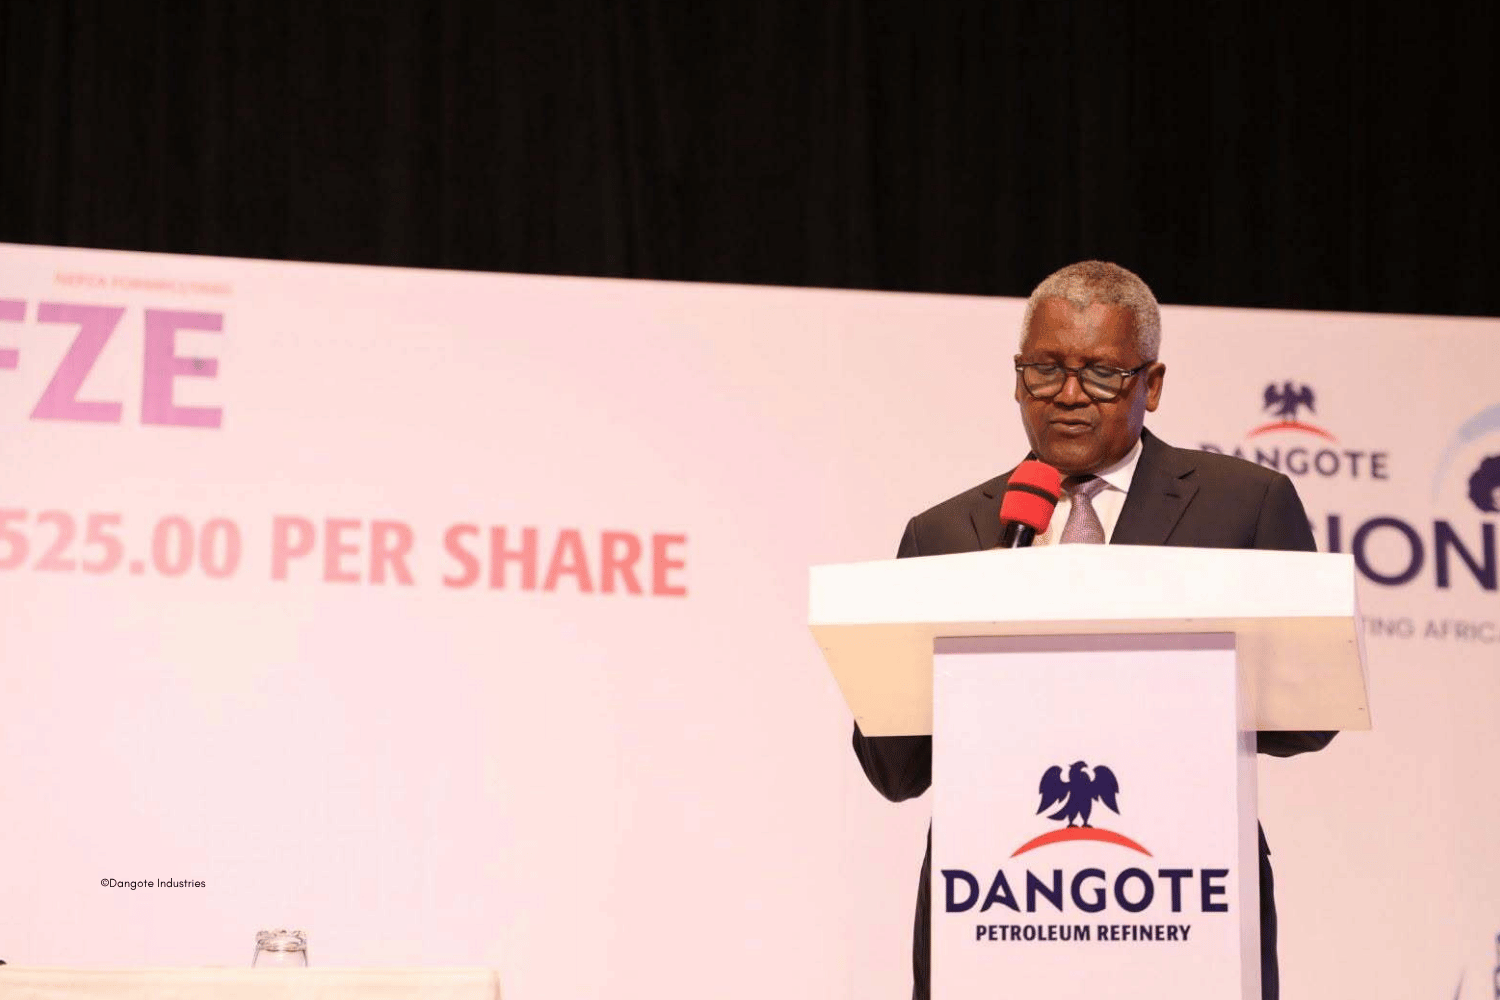
Elle l’est d’abord par sa taille. 4,1 milliards d’actions à 525 nairas l’unité, une levée de fonds attendue d’environ 2 150 milliards de nairas (1,6 milliard de dollars), et ce avec une possibilité d’allouer jusqu’à 30 % de titres supplémentaires en cas de sursouscription. Jamais une entreprise africaine n’avait tenté une introduction en Bourse d’une telle ampleur. Avec une valorisation estimée entre 47 et 49 milliards de dollars, Dangote Petroleum Refinery deviendrait immédiatement l’une des plus importantes capitalisations du continent. Mais le caractère historique est aussi stratégique. Après avoir investi près de 20 milliards de dollars dans la construction de la plus grande raffinerie d’Afrique, à Lekki (Nigeria), Aliko Dangote souhaite désormais transformer cet actif industriel en une entreprise détenue, au moins en partie, par des millions de citoyens africains. Son ambition est explicite : atteindre 10 millions d’actionnaires répartis au Nigeria, dans le reste de l’Afrique et, à terme, dans la diaspora. « Il n’y a aucune restriction quant à la possibilité de détenir ces actions. Nous voulons que chaque personne vivant sur le continent puisse participer à cette opération », a notamment déclaré Aliko Dangote, le président-directeur général du conglomérat Dangote Industries, lors de la présentation de l’offre, le 7 septembre. La cotation est quant à elle attendue à la Bourse de Lagos, à la fin du mois de novembre, après une période de souscription qui s’achèvera le 13 octobre.
2. Pourquoi parle-t-on d’une « introduction en Bourse pour le peuple » ?
Le symbole tient en premier lieu au prix d’entrée. Pour participer, un investisseur devra souscrire un minimum de 10 actions, soit 5 250 nairas – environ 4 dollars. À ce niveau, l’obstacle n’est donc plus financier pour une grande partie des ménages nigérians et africains. Pour un particulier au Nigeria, la procédure est volontairement simplifiée : un numéro d’identification bancaire (BVN), le choix du nombre d’actions et un paiement suffiront. Cette accessibilité contraste avec les pratiques habituelles des grandes introductions africaines, souvent dominées par les investisseurs institutionnels. Le groupe Dangote cherche au contraire à créer un actionnariat populaire capable d’ancrer durablement son entreprise dans l’économie nigériane. C’est aussi un pari politique : démontrer qu’une infrastructure stratégique africaine peut être financée par l’épargne des Africains eux-mêmes, et non uniquement par des fonds internationaux. Reste une limite majeure : cette simplicité s’arrête largement aux frontières du Nigeria.
3. En dehors du Nigeria, pourra-t-on acheter des actions Dangote ?
En théorie, oui. En pratique, le parcours risque d’être beaucoup plus complexe. Un résident de l’UEMOA ne peut par exemple pas souscrire directement à l’IPO depuis son compte-titres ouvert auprès d’une Société de gestion et d’intermédiation (SGI) de la BRVM. Il doit passer par un intermédiaire habilité à accéder au marché nigérian, tout en respectant la réglementation sur les investissements à l’étranger de son pays de résidence. Le paradoxe est d’autant plus frappant que la BRVM et la Bourse de Lagos sont officiellement reliées depuis 2022 via l’African Exchanges Linkage Project (AELP). Cette plateforme, soutenue notamment par la Banque africaine de développement, permet à des courtiers de transmettre des ordres entre onze Bourses africaines. Cependant, cette interconnexion concerne essentiellement les titres déjà cotés. Elle ne permet pas aujourd’hui à une SGI agréée dans l’espace UEMOA de transmettre une souscription à l’IPO Dangote comme elle le ferait pour une action Sonatel ou Orange Côte d’Ivoire. Le véritable test de l’AELP commencera donc après la cotation, lorsque les investisseurs de l’UEMOA tenteront d’acheter l’action sur le marché secondaire. Les chiffres illustrent d’ailleurs les limites actuelles de cette intégration : au 1er janvier 2026, le réseau AELP n’avait enregistré que 21 transactions pour une valeur cumulée de… 8 670 dollars. Une performance encore symbolique pour une infrastructure censée connecter les marchés de capitaux africains.
4. Qu’est-ce qui bloque réellement la circulation des capitaux africains ?
Le principal obstacle n’est pas technologique : il est réglementaire. Depuis l’entrée en vigueur du règlement 06/2024/CM/UEMOA, tout investissement réalisé à l’étranger par un résident de l’Union est soumis, en principe, à une autorisation préalable du ministre des Finances de son État. Plus surprenant encore, le texte prévoit qu’un tel investissement soit financé à 75 % au moins par des ressources mobilisées hors de l’Union. Appliquée à une souscription de quatre dollars, cette règle devient presque absurde : contracter un emprunt extérieur pour financer les trois quarts d’un placement aussi modeste n’a évidemment aucun sens économique. À cela s’ajoutent les contraintes de change : les dividendes perçus en devises doivent être rapatriés dans l’Union et cédés à la BCEAO via un intermédiaire agréé, tandis que le produit d’une éventuelle revente doit également être rapatrié, sauf dérogation. Cette situation révèle un paradoxe africain. Les plateformes boursières commencent à communiquer entre elles, mais les monnaies, les dépositaires, les réglementations nationales et les contrôles de capitaux continuent de fragmenter le marché. Autrement dit, l’Afrique a largement résolu le problème de la connexion des Bourses ; elle n’a pas encore résolu celui de la libre circulation de l’épargne.
5. Au-delà de cette introduction en bourse, quel est le véritable enjeu pour l’Afrique ?
Les investisseurs n’achètent pas une raffinerie en difficulté. Ils achètent un actif déjà rentable. Au premier semestre 2026, Dangote Petroleum Refinery a dégagé 1,82 milliard de dollars de bénéfice net, contre une perte de 476 millions de dollars sur l’ensemble de l’exercice 2025. Cette bascule spectaculaire reflète la montée en puissance progressive du complexe industriel de Lekki et la vigueur de la demande régionale en produits raffinés. L’entreprise ne compte d’ailleurs pas s’arrêter là. Elle prévoit 14,3 milliards de dollars d’investissements supplémentaires afin de porter sa capacité de raffinage à 1,4 million de barils par jour d’ici 2029, soit un niveau comparable à celui des plus grands complexes mondiaux. C’est précisément ce qui donne à cette IPO une portée qui dépasse largement le Nigeria. Si la demande provient essentiellement des investisseurs nigérians, l’opération démontrera avant tout la profondeur du marché domestique. En revanche, si des épargnants d’Abidjan, Dakar, Accra ou Gaborone parviennent à investir de manière fluide, elle deviendra le premier véritable test d’un marché de capitaux panafricain. L’introduction en Bourse de la raffinerie Dangote pourrait ainsi marquer un tournant : non pas parce qu’elle relie les Bourses africaines – ce chantier est déjà engagé –, mais parce qu’elle oblige le continent à répondre à une question devenue incontournable : comment permettre enfin aux capitaux africains de circuler aussi librement que les ambitions de ses entreprises ?
Lire aussi :