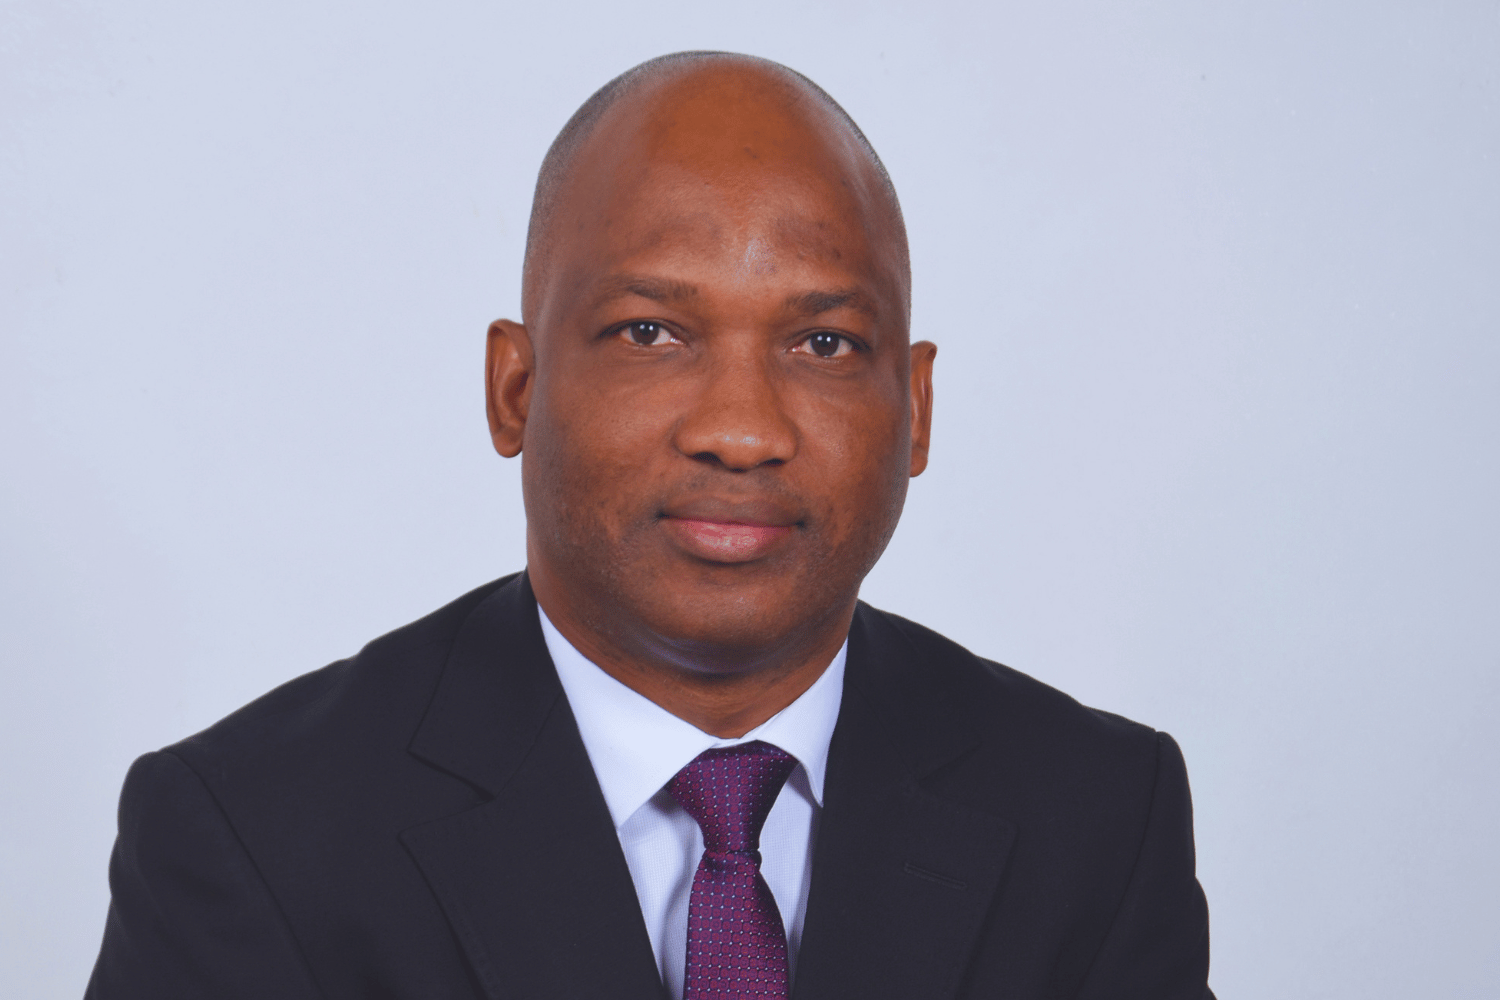
Expert en réglementation bancaire et ancien Inspecteur principal de la Commission bancaire de l’Union monétaire ouest-africaine (UMOA), Cyriaque Hounsa dirige Lead Consulting, cabinet basé à Abidjan et spécialisé dans la conformité réglementaire et la transformation stratégique des institutions financières en Afrique. Il accompagne banques commerciales, banques centrales et autorités de supervision sur les enjeux de gouvernance, de réglementation, de gestion des risques et de performance.
Comment appréciez-vous aujourd’hui l’évolution du secteur bancaire africain ?
Cyriaque Hounsa : Les banques africaines ont démontré leur capacité à traverser des crises majeures, qu’elles soient économiques, sanitaires ou géopolitiques. Elles sont aujourd’hui plus solides, mieux gouvernées et plus résilientes. Elles disposent désormais de bases solides pour accompagner une nouvelle étape du développement économique et financier du continent.
Le secteur bancaire africain est loin d’être homogène. Quels enseignements tirez-vous des différents modèles qui coexistent sur le continent ?
C. H. : Malgré la diversité de leur modèle bancaire, les banques africaines font aujourd’hui face à des enjeux largement convergents : renforcer la résilience, accélérer la transformation technologique, consolider la gouvernance, optimiser la performance et accroître leur contribution au financement durable des économies.
Les besoins de financement du continent restent considérables. Quel rôle les banques africaines doivent-elles jouer dans la transformation économique de l’Afrique ?
C. H. : Les banques africaines sont appelées à jouer un rôle bien plus large que celui d’intermédiaires financiers. Elles sont des acteurs clés de la transformation économique du continent. Elles devront accroître leur contribution au financement des PME, des infrastructures, de l’agriculture, de l’industrie, du logement, de la transition énergétique et du commerce intra-africain. L’entrée en vigueur de la ZLECAF ouvre d’ailleurs des perspectives importantes pour accompagner l’intégration des chaînes de valeur régionales et le développement des échanges. Mais cette ambition ne pourra être durable que si elle s’appuie sur des banques solides, bien gouvernées et capables de maîtriser leurs risques. C’est précisément pourquoi performance économique et discipline prudentielle ne s’opposent pas ; elles se renforcent mutuellement.
Comment évoluent les attentes des autorités de supervision bancaire ?
C. H. : Les autorités attendent des banques qu’elles démontrent leur capacité à anticiper les risques, à renforcer leur gouvernance, à intégrer la conformité règlementaire dans les décisions stratégiques et à développer une véritable culture du risque à tous les niveaux de l’organisation. Les prochaines évolutions réglementaires devraient porter sur la résilience opérationnelle, la cybersécurité, les risques climatiques, la qualité des données, l’utilisation responsable de l’intelligence artificielle, ainsi que sur le renforcement des approches prospectives de gestion des risques.
Quels seront, selon vous, les principaux défis des banques africaines au cours des prochaines années ?
C. H. : Elles devront évoluer dans un environnement de plus en plus complexe, marqué par l’accélération des innovations technologiques, l’émergence de nouveaux risques et le renforcement des attentes des autorités de supervision. Leurs priorités seront d’accélérer la transformation digitale, de renforcer la cybersécurité et la résilience opérationnelle, d’intégrer les risques émergents, notamment climatiques et technologiques, tout en optimisant le capital réglementaire et la liquidité.
Les stress tests prendront également une importance croissante. Au-delà de leur dimension réglementaire, ils deviendront de véritables outils de pilotage permettant aux banques d’anticiper les crises, d’évaluer leur résilience et d’éclairer leurs décisions stratégiques. Répondre à ces défis ne suffira pas. Les banques qui réussiront seront celles qui sauront transformer ces contraintes en opportunités de création de valeur.
Quel sera le principal facteur de différenciation des banques africaines ?
C. H. : Ce sera la capacité des banques à intégrer la réglementation dans leur stratégie de création de valeur. Les banques les plus performantes seront celles qui intégreront les exigences réglementaires au cœur de leur stratégie. À l’avenir, les établissements qui créeront le plus de valeur seront ceux qui auront compris que la réglementation n’est pas un frein à la performance, mais l’un de ses principaux leviers.
Comment Lead Consulting accompagne-t-il cette transformation ?
C. H. : Lead Consulting accompagne les banques commerciales, les banques centrales, les autorités de supervision et les institutions financières dans leurs projets de transformation stratégique. Notre approche repose sur une conviction simple : les exigences réglementaires doivent devenir un levier de performance durable.
Le cabinet intervient notamment en gouvernance bancaire, réglementation prudentielle, optimisation du capital réglementaire, gestion intégrée des risques, conformité, lutte contre le blanchiment de capitaux et le financement du terrorisme, contrôle interne, audit interne, résilience opérationnelle, finance durable, intelligence artificielle appliquée aux métiers bancaires, et renforcement des capacités des administrateurs, dirigeants et équipes opérationnelles. Notre ambition n’est pas seulement d’aider les banques à respecter les exigences réglementaires, mais de les accompagner dans leur transformation pour qu’elles deviennent plus performantes, plus résilientes et plus compétitives.
Quel message souhaitez-vous adresser aux dirigeants bancaires africains ?
C. H. : L’Afrique dispose aujourd’hui d’un secteur bancaire plus solide, plus mature et plus ambitieux que jamais. Les besoins de financement des économies restent considérables et les opportunités de croissance sont immenses. La prochaine étape ne consistera pas seulement à investir dans la technologie. Elle exigera de construire des institutions capables de conjuguer performance financière, gouvernance exemplaire, innovation, maîtrise des risques et confiance durable. Le continent dispose aujourd’hui de tous les atouts pour faire émerger des banques de classe mondiale. Celles qui réussiront seront celles qui comprendront que la réglementation, la gouvernance et la gestion des risques ne sont plus des contraintes à gérer, mais des leviers pour financer davantage l’économie, renforcer la confiance et créer durablement de la valeur.
Le site : cabinetlead.com
Lire aussi :