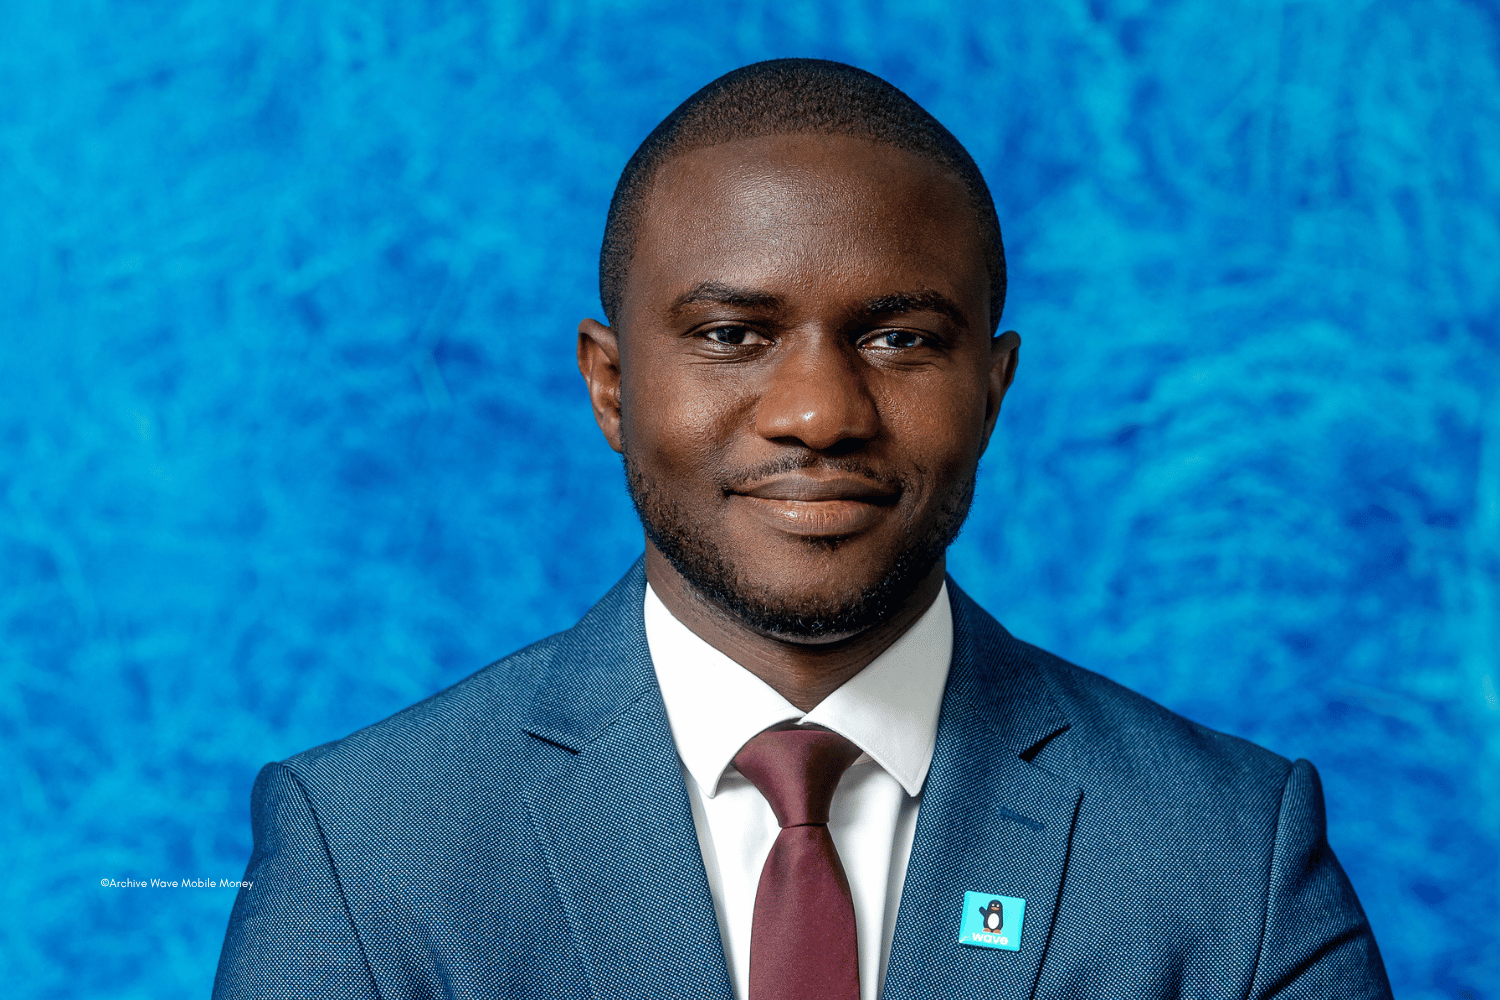
Depuis son lancement au Sénégal il y a huit ans, Wave Mobile Money a étendu ses services à 11 pays africains. Dans cet entretien, Karamokho Badiane, son Directeur régional du développement commercial, évoque les nouveaux usages induits par la monnaie mobile, ainsi que les grandes transformations à venir dans le secteur des services financiers numériques.
Wave a contribué à démocratiser les services financiers numériques en Afrique de l’Ouest. Quelles évolutions des usages vous ont le plus marqué ces dernières années ? Qu’est-ce qui a le plus changé dans la manière dont les utilisateurs gèrent leur argent au quotidien ?
Karamokho Badiane : Ce qui me frappe le plus, c’est la fréquence. Le mobile money était un service que l’on utilisait ponctuellement. C’est devenu un réflexe quotidien. Au départ, le besoin était simple : envoyer de l’argent à un proche, et pouvoir le retirer facilement. On se connectait une fois par mois, pour un montant important. Aujourd’hui, on paie un trajet, un déjeuner, du crédit téléphonique, une facture d’électricité. Les montants sont plus petits, les transactions beaucoup plus nombreuses.
Ce renversement change complètement les exigences posées à un service financier. Un service que l’on utilise une fois par mois peut se permettre d’être lent, ou approximatif. Un service que l’on utilise plusieurs fois par jour, non : chaque seconde d’attente et chaque franc prélevé sont multipliés par le nombre de transactions. C’est ce qui rend la rapidité et le prix non négociables.
Les transferts d’argent constituent souvent la porte d’entrée vers les services financiers. Une fois les fonds reçus, comment les paiements numériques permettent-ils d’en élargir les usages au quotidien, qu’il s’agisse de consommation, d’épargne ou d’activité économique ?
K. B. : Le transfert d’argent est souvent le premier contact avec la finance numérique, mais il ne devrait pas être la finalité. Le véritable enjeu commence après la réception de l’argent : que peut-on faire avec ?
Plus l’écosystème se développe, plus les possibilités deviennent nombreuses : payer chez un commerçant, régler une facture, acheter un service, conserver son argent dans son portefeuille ou l’utiliser directement dans le cadre d’une activité professionnelle. C’est particulièrement intéressant pour les commerçants et les petites entreprises. Le paiement numérique peut simplifier leurs transactions, réduire la dépendance au cash et faciliter la gestion quotidienne de leur activité.
Nous avons aujourd’hui plus de 3 millions de marchands dans l’écosystème Wave. C’est important parce que l’adoption ne peut pas reposer uniquement sur les consommateurs. Pour qu’une économie numérique fonctionne véritablement, il faut que les particuliers, les commerçants et les entreprises puissent évoluer dans le même environnement. C’est à ce moment-là que le mobile money cesse d’être simplement un outil de transfert pour devenir une infrastructure économique.
« Pour qu’une économie numérique fonctionne véritablement, il faut que les particuliers, les commerçants et les entreprises puissent évoluer dans le même environnement »
L’inclusion financière ne consiste plus seulement à donner accès à un portefeuille numérique. Quels sont aujourd’hui, selon vous, les principaux leviers pour favoriser une utilisation durable et régulière des services financiers numériques ?
K. B. : Pendant longtemps, le premier défi était l’accès. Il fallait permettre au plus grand nombre d’entrer dans le système financier. Ce défi reste important, mais aujourd’hui, il faut aller plus loin. Avoir un portefeuille numérique est une chose. Pouvoir réellement s’en servir pour répondre à ses besoins en est une autre. Le premier levier reste le coût. Dans beaucoup de nos marchés, les utilisateurs effectuent régulièrement des transactions de petits montants. Si chaque opération coûte trop cher, l’usage restera forcément limité.
Le deuxième, c’est l’utilité. Plus un service permet de répondre simplement à des besoins concrets – recevoir de l’argent, payer, régler ses factures, mettre de l’argent de côté ou gérer certaines dépenses professionnelles, plus il trouve naturellement sa place dans le quotidien. Et puis il y a la confiance. Elle se construit dans des choses très simples : savoir combien une transaction va coûter, pouvoir accéder à son argent facilement, savoir qu’un paiement arrivera à destination et pouvoir obtenir de l’aide lorsqu’on rencontre un problème. Au fond, l’inclusion financière ne se mesure pas uniquement au nombre de comptes ouverts, mais à ce que ces comptes permettent réellement de faire.
Malgré les progrès réalisés, quels sont aujourd’hui les principaux freins au développement des paiements numériques en Afrique : infrastructures, réglementation, confiance des utilisateurs ou autres ?
K. B. : Les réalités sont très différentes selon les marchés. Il n’y a donc pas un seul frein. Dans certains pays, la connectivité et les infrastructures restent un enjeu. Dans d’autres, il faut encore développer davantage les réseaux de commerçants et de points de service, renforcer la confiance ou accompagner l’évolution des habitudes.
Et il faut garder une réalité en tête : le cash reste simple et familier pour beaucoup de personnes. Il est accepté partout ou presque, tout le monde sait comment l’utiliser et les habitudes sont bien installées. Pour que le paiement numérique devienne un véritable réflexe, il doit donc apporter quelque chose de plus : être plus pratique, plus sûr, plus accessible ou plus économique.
Cela suppose aussi de ne pas opposer brutalement cash et digital. Les réseaux d’agents, par exemple, restent essentiels. Ils permettent aux utilisateurs de passer facilement d’un univers à l’autre et jouent un rôle important dans la confiance accordée au service. Enfin, le dialogue avec les pouvoirs publics et les régulateurs est indispensable. Nous évoluons dans un secteur où l’innovation avance rapidement, mais elle doit se développer dans un cadre qui protège les utilisateurs et accompagne durablement la croissance du marché. L’enjeu, finalement, est assez simple : faire du paiement numérique une solution suffisamment pratique et accessible pour qu’il devienne un choix naturel.
« Les réseaux d’agents restent essentiels. Ils permettent aux utilisateurs de passer facilement d’un univers à l’autre et jouent un rôle important dans la confiance accordée au service »
À vos yeux, quelles seront les prochaines grandes transformations des services financiers numériques en Afrique au cours des cinq prochaines années ? Et quel rôle Wave entend-il jouer dans cette évolution ?
K. B. : Ces dernières années, une grande partie de l’innovation a permis de faciliter l’envoi et la réception d’argent. Je pense que les prochaines années seront davantage consacrées à tout ce que l’on peut faire autour de ces services. Les paiements chez les commerçants vont continuer à se développer. Les petites entreprises vont prendre une place croissante dans l’écosystème. Et les services financiers numériques vont progressivement s’intégrer à davantage de moments de la vie quotidienne.
On le voit déjà dans des secteurs comme le transport. Au Sénégal, par exemple, Wave accompagne le paiement numérique sur le BRT et le TER. C’est intéressant parce que l’on sort complètement du cadre traditionnel du mobile money : le paiement devient simplement une manière plus facile d’accéder à un service du quotidien. Je pense aussi que les partenariats vont devenir encore plus importants. Les besoins sont tellement nombreux qu’aucun acteur ne peut y répondre seul. Il faut travailler avec les entreprises, les commerçants, les institutions financières, les pouvoirs publics et tous ceux qui développent des services utilisés au quotidien.
C’est particulièrement important pour Wave aujourd’hui. Nous sommes présents dans 11 pays africains, avec plus de 25 millions d’utilisateurs actifs mensuels. Cette présence nous permet de comprendre des marchés très différents, mais aussi d’identifier des besoins communs : des services plus simples, moins chers et réellement adaptés aux réalités locales. Notre mission est de faire de l’Afrique le premier continent cashless. Mais derrière cette ambition, il y a surtout une idée : faire en sorte que les services financiers ne soient plus un frein, mais un outil qui facilite la vie, le commerce et l’activité économique. C’est cette évolution que nous voulons continuer à accompagner.
« Le paiement devient simplement une manière plus facile d’accéder à un service du quotidien »
Lire aussi :