Longtemps cantonnés aux guichets des opérateurs historiques, les transferts de fonds deviennent l’un des terrains les plus disputés de la finance africaine. Western Union, MoneyGram, Wise, banques, opérateurs de télécommunication, fintechs et spécialistes des cryptoactifs s’affrontent désormais sur le coût, la vitesse et l’accès aux devises… Une révolution discrète, mais décisive pour les ménages comme pour les chefs d’entreprise. Enquête.
Par Pokou Ablé
Dans l’imaginaire collectif, le transfert de fonds renvoie à une scène familière impliquant un membre de la diaspora qui envoie 100 ou 200 euros à sa famille pour payer l’école, la santé, le loyer ou une urgence… Certes, ces flux conservent cette fonction première. En effet, lorsque les proches restés au pays traversent une crise ou font face à une dépense urgente, les migrants augmentent souvent leur soutien financier. C’est en ce sens qu’ils « agissent comme une assurance », rappelle l’économiste expert des transferts de fonds Dilip Ratha, puisqu’ils sont amenés à envoyer davantage d’argent « à la maison ». À tel point que, à l’échelle du continent, ces flux en viennent parfois à rivaliser avec les investissements directs étrangers (IDE) en volume.
Déplacement d’usage
Mais sur le terrain, les mêmes circuits servent aussi, de plus en plus, à régler un fournisseur, sécuriser une devise ou accélérer une livraison. Ce déplacement d’usage a d’ailleurs changé la nature du marché. Si bien que sur un étal d’Abidjan, de Dakar ou de Lagos, un commerçant peut ne savoir ni lire ni écrire, parler dioula ou wolof et seulement quelques mots de français, si son fournisseur, depuis Guangzhou, Dubaï ou Istanbul, lui demande un règlement en USDT1, il saura ouvrir son wallet, vérifier le montant disponible et lui envoyer la somme demandée. « Tu ne peux pas le blaguer », sourit Sylvio Contayon, Senior Regional Manager pour l’Afrique de l’Ouest chez Oval Finance, une plateforme qui utilise notamment les stablecoins pour faciliter les paiements transfrontaliers des entreprises africaines.
L’anecdote peut paraître triviale. Elle montre néanmoins qu’en Afrique comme ailleurs, les innovations financières s’imposent rarement parce qu’elles sont nouvelles, mais plutôt quand elles résolvent un problème : ici, payer rapidement, trouver des dollars quand la banque n’en a pas, ou éviter qu’une marchandise reste bloquée deux semaines, faute de règlement.
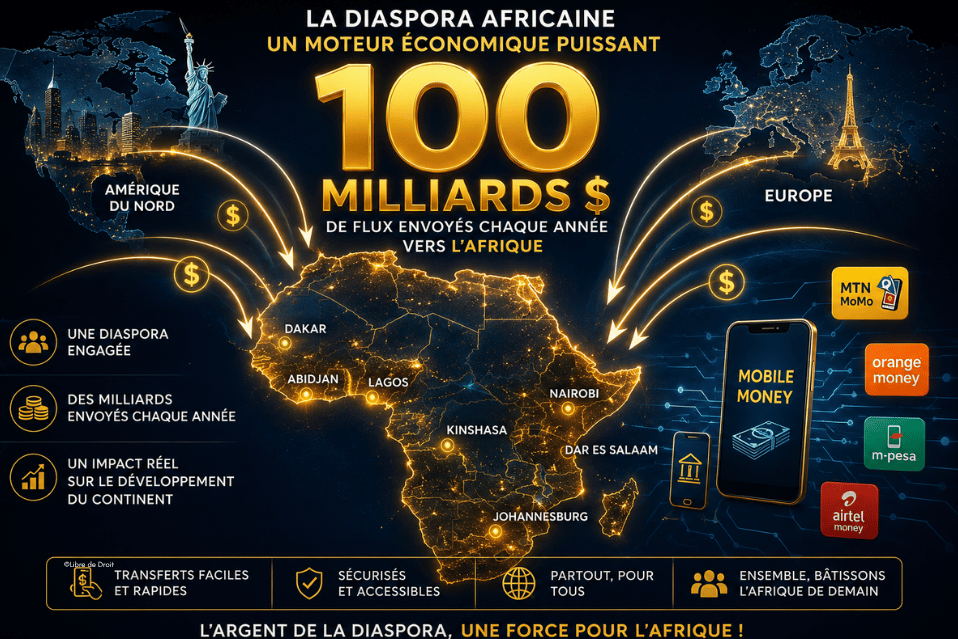
À mesure que ces usages se superposent, le marché s’élargit et attire de nouveaux acteurs. Au point qu’en 2024, plus de 104 milliards de dollars ont été envoyés vers l’Afrique, selon la plateforme RemitSCOPE2, sur la base des données de la Banque mondiale. Et la trajectoire reste haussière : Dilip Ratha, dont une grande partie de la carrière s’est construite au sein du Groupe Banque mondiale, estime ainsi que ces flux pourraient atteindre environ 115 milliards de dollars en 2026.
« Au troisième trimestre 2025, les banques restaient les acteurs les plus chers pour envoyer de l’argent, avec un coût moyen de 14,99 %, contre 5,52 % pour les opérateurs de transfert et 3,54 % pour les acteurs entièrement numériques »
La bataille des corridors
Derrière ces volumes se joue en réalité la bataille des corridors. Car un transfert n’est jamais seulement un montant qui part d’un pays A vers un pays B. C’est aussi une route financière, avec ses acteurs dominants, ses devises, ses points de retrait, ses contraintes réglementaires et ses habitudes d’usage. Au nord de l’Afrique, les corridors reliant l’Égypte, le Maroc ou la Tunisie à l’Europe, au Golfe et à l’Amérique du Nord demeurent largement structurés par les opérateurs historiques, les banques et des acteurs numériques comme Wise ou Remitly. À l’Ouest, la concurrence est plus foisonnante : au Nigéria, au Sénégal, en Côte d’Ivoire ou au Ghana, les réseaux de cash, le mobile money et les fintechs se croisent, de Ria à Wave, d’Orange Money à LemFi, Chipper Cash, Flutterwave ou Taptap Send, dont le modèle consiste à connecter les diasporas aux comptes bancaires et wallets mobiles africains.
À l’Est, le Kenya, l’Ouganda, la Tanzanie ou le Rwanda s’appuient sur une culture du mobile money plus ancienne, autour de M-Pesa, Airtel Money et des banques locales. En Afrique centrale, enfin, où les contraintes réglementaires et monétaires pèsent davantage, de nouveaux acteurs apparaissent malgré tout, à l’image de REasy au Cameroun, qui cible les PME importatrices en leur permettant de payer des fournisseurs étrangers en francs CFA, tout en suivant leurs expéditions dans la même application.
Or ces acteurs ne répondent pas tous au même besoin. Western Union et MoneyGram conservent l’avantage du cash, du réseau physique et de la confiance acquise auprès de millions d’usagers. Wise mise sur la lisibilité du taux de change et le coût des transferts compte à compte. Wave a bousculé la zone UEMOA avec une tarification simple, autour de 1 % sur certains transferts. Les banques africaines, d’Attijariwafa Bank à Ecobank, Bank of Africa, Equity Bank, Absa, Standard Bank ou UBA, conservent comme atouts la conformité, le financement du commerce et la relation bancaire.
Quant aux opérateurs télécoms, ils partent d’une base que beaucoup leur envient, forts de leurs millions de clients déjà habitués à payer depuis leur téléphone. Leur force tient donc à leur réseau de distribution et à l’usage quotidien qu’ils ont installé dans de nombreux pays, où le téléphone sert déjà à recevoir un salaire, payer une facture, régler un marchand ou envoyer de l’argent à un proche… faisant du mobile money une infrastructure financière à part entière.
Pour preuve, selon la GSMA, l’industrie mondiale du mobile money a dépassé 2 000 milliards de dollars de transactions en 2025, dont la plus grande part en Afrique subsaharienne. Elle est portée par les leaders que sont MTN (dont le service MoMo revendiquait, fin 2025, 69,5 millions d’utilisateurs actifs mensuels et 500,3 milliards de dollars de valeur traitée), Orange Money, Airtel Money, M-Pesa ou encore Moov Money.
Mais cette puissance a son revers. En s’imposant pays par pays, opérateur par opérateur, le mobile money a aussi produit des écosystèmes séparés les uns des autres. La concurrence s’est donc élargie, sans faire disparaître le principal blocage qui se trouve être la circulation entre systèmes… Segment sur lequel se sont positionnés des acteurs comme la fintech Thunes, qui se définit comme un « réseau de réseaux » parce qu’elle connecte, via une seule interface, banques, wallets, cartes et systèmes de paiement locaux. « Beaucoup parlent d’interopérabilité. Ce que nous avons réussi à faire, c’est la construire », résume Andrew Stewart, son directeur financier.
Un enjeu de trésorerie pour les opérateurs économiques
Pour un(e) entrepreneur(e) africain(e), faire circuler de l’argent d’un pays à l’autre détermine concrètement la gestion des commandes, de la trésorerie, du change et des livraisons. Et dès lors qu’un paiement fournisseur prend une semaine, parfois deux, l’entreprise ne perd pas seulement du temps, mais aussi de la marge de manœuvre.
C’est d’autant plus vrai pour les PME importatrices, souvent contraintes de régler leurs fournisseurs avant l’expédition des marchandises. Citant le cas d’un importateur africain qui doit payer un fournisseur chinois avant libération des biens, Andrew Stewart explique ainsi que dans les circuits classiques, « il fallait parfois envoyer les fonds trois jours à l’avance ». Mais la contrainte dépasse le commerce de marchandises, puisqu’une agence de communication ivoirienne qui paie un graphiste au Kenya, une société sud-africaine qui rémunère des freelances au Nigéria, ou une plateforme qui encaisse localement mais règle à l’étranger peuvent, tous, se heurter au même problème.
À l’inverse, le paiement instantané raccourcit la chaîne. L’argent arrive plus vite, le fournisseur libère la marchandise plus tôt, et l’importateur peut remettre son stock en circulation sans attendre que la chaîne bancaire suive. « Vous pouvez envoyer le paiement immédiatement, il est compensé instantanément, et le fournisseur peut libérer les biens », résume le représentant de la start-up basée à Singapour. De même pour les services, qui deviennent moins dépendants des délais bancaires, donc plus faciles à intégrer dans une gestion régionale.
Or, de l’avis de nos experts, c’est dans cette séquence que les stablecoins trouvent leur utilité. « Là où la banque classique fera un paiement en cinq jours – pour être optimiste –, en utilisant les stablecoins comme couche technologique, ça se fera le jour même », affirme, confiant, Sylvio Contayon, dont les clients convertissent leur monnaie locale en cet actif numérique adossé au dollar, puis règlent leur destinataire dans le format demandé. « On dit au client que la transaction sera effective le jour suivant, pour être “safe”. Sinon, généralement elle prend effet le jour même de son émission. »
Mais le délai n’est qu’une partie du sujet ; l’autre verrou porte sur l’accès aux devises. Stewart le constate aussi chez les sociétés qui importent ou vendent à l’étranger : « La banque répond parfois “désolé, je n’ai pas de liquidité en dollars aujourd’hui” ». Ou alors, elle est très chère ». C’est pourquoi Contayon parle d’une forme de « dollar prépayé », permettant à l’entrepreneur qui détient des USDT ou des USDC3 dans son wallet de les mobiliser dès qu’un règlement doit partir. « Les stablecoins, ce n’est pas de la théorie, c’est de la pratique. Ton fournisseur te dit qu’il veut des USDT, tu lui envoies en deux minutes. Il est content, il te livre ta marchandise. »
« Les diasporas ne sont pas que des expéditrices d’argent. Elles épargnent, investissent et se constituent un patrimoine dans leur pays de résidence. Pour les acteurs du transfert, cette épargne ouvre un second marché, tout aussi lucratif »
Quid de la baisse des prix ?
À ce gain s’ajoute la question du coût. En effet, si Oval Finance affirme que certains paiements peuvent atteindre des frais de seulement 3 ou 4 % (contre 8 % en moyenne), c’est parce que ces opérations empruntent une chaîne plus courte. Au contraire, dans un transfert classique, chaque étape peut renchérir l’opération : conversion d’une devise à l’autre, passage par une banque correspondante, contrôle de conformité, marge de change, manque de liquidité locale ou règle propre à chaque pays. Plus l’argent traverse d’intermédiaires, plus le prix final augmente. C’est ce que reflètent les données de la Banque mondiale. Au troisième trimestre 2025, les banques restaient les acteurs les plus chers pour envoyer de l’argent, avec un coût moyen de 14,99 %, contre 5,52 % pour les opérateurs de transfert et 3,54 % pour les acteurs entièrement numériques. Autrement dit, l’infrastructure utilisée pèse directement sur le coût du transfert.
Mais c’est précisément là que l’économiste Dilip Ratha invite à la prudence. Car raccourcir la chaîne ne suffit pas si le marché reste peu concurrentiel. « La raison principale, c’est qu’il n’y a pas assez de concurrence pour faire baisser le coût réel des services », observe-t-il. « Dès lors, si les nouveaux acteurs utilisent une technologie moins coûteuse mais s’alignent ensuite sur les marges du marché dominant, l’innovation améliore la vitesse sans garantir une baisse durable des prix. »
Reste que le phénomène des stablecoins continue de gagner du terrain en Afrique subsaharienne, région qui a reçu, selon Chainalysis (société américaine d’analyse de blockchain), plus de 205 milliards de dollars via des transactions enregistrées sur blockchain entre juillet 2024 et juin 2025. Une hausse de 52 % en un an. Cette tendance – nourrie par l’activité du Nigéria, de l’Afrique du Sud, de l’Éthiopie, du Kenya et du Ghana – attire les big players, à l’instar de Visa, Mastercard, Circle, Yellow Card, Onafriq ou Flutterwave, mais aussi de Western Union et de MoneyGram.
Faut-il pourtant y voir la fin des circuits traditionnels ? Rien n’est moins sûr dans la mesure où les stablecoins règlent une partie du transport de valeur, mais ne suppriment ni le besoin d’entrée et de sortie en monnaie locale, ni les obligations de conformité, ni la question politique de la souveraineté monétaire. Sylvio Contayon lui-même n’y voit pas une substitution totale. « Je pense que les monnaies fiduciaires et les stablecoins vont continuer de coexister. »
Des transferts à l’investissement
Au demeurant, les diasporas ne sont pas que des expéditrices d’argent. Elles épargnent, investissent et se constituent un patrimoine dans leur pays de résidence. Pour les acteurs du transfert, cette épargne ouvre donc un second marché, tout aussi lucratif. Car à mesure que les opérateurs de corridor nouent une relation avec leurs clients expatriés, le transfert d’argent peut devenir le premier d’une gamme plus large de services incluant épargne en devises, assurance, crédit ou investissement immobilier…
Cette logique intéresse aussi les États, qui cherchent à mobiliser une partie de l’épargne de leurs ressortissants pour financer leur dette. C’est le principe des « diaspora bonds »4, que Dilip Ratha défend, selon ses propres mots, depuis vingt ans. Pour l’émetteur, l’intérêt est clair : parce qu’ils connaissent mieux leur pays d’origine et conservent avec lui un lien spécial, certains membres de la diaspora peuvent accepter une rémunération inférieure à celle qu’exigerait un investisseur international. Ces obligations permettraient alors de diversifier les créanciers et, lorsque la confiance est là, de réduire le coût de l’emprunt.
Leur application a été illustrée en juin 2017, lorsqu’Abuja a levé 300 millions de dollars auprès de sa diaspora avec une obligation à cinq ans rémunérée à 5,625 %. Enregistrée auprès de la Securities and Exchange Commission américaine, l’émission permettait de souscrire à partir de 2 000 dollars. Elle a été remboursée à l’échéance. « Si d’autres ont échoué, explique l’économiste, c’est faute de structuration, de confiance ou de connaissance de leur diaspora ». Pendant des décennies, l’enjeu a été de faire parvenir l’argent des diasporas au pays. Le prochain consiste à lui donner les moyens d’y fructifier.
1. L’USDT (Tether) est une monnaie numérique indexée sur le dollar américain (USD).
2. Plateforme web gratuite et interactive lancée fin 2024 par le Fonds international de développement agricole des Nations unies (FIDA) et fournissant des données sur les envois de fonds dans le monde.
3. Stablecoin basé sur la technologie blockchain et conçu pour maintenir une valeur stable en étant adossé à une réserve de dollars américains.
4. Emprunts obligataires émis par un État pour inciter ses citoyens vivant à l’étranger à placer leur épargne dans le pays d’origine. L’investisseur reçoit des intérêts réguliers et récupère sa mise à une date fixée.
Lire aussi :