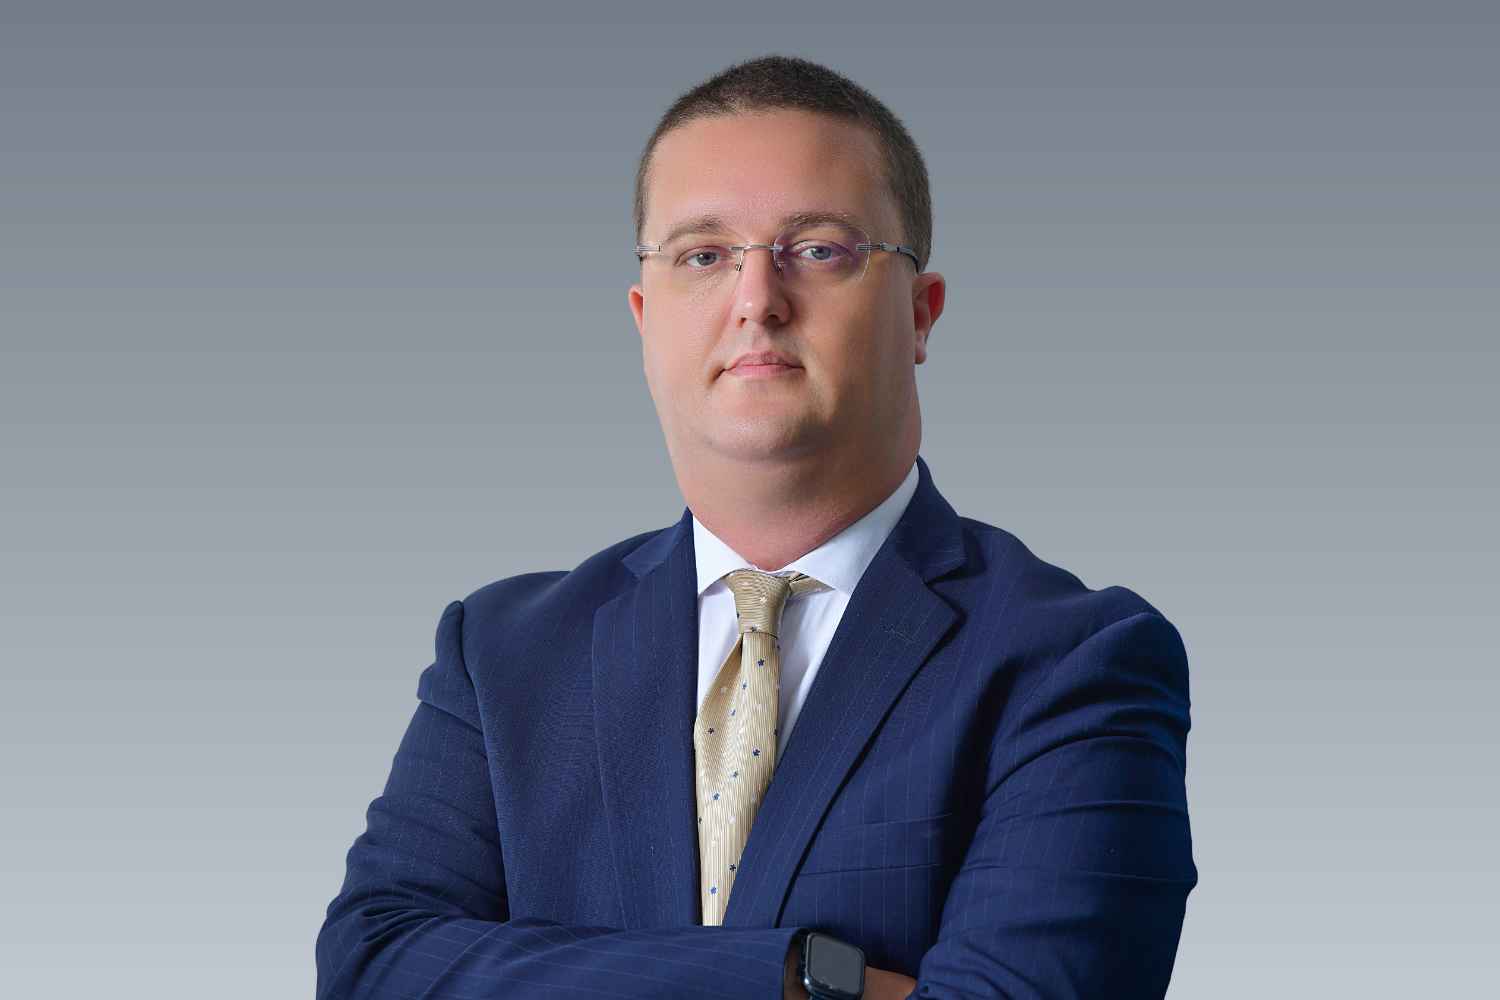
Au carrefour du droit et de l’ingénierie financière, Maître Mohammed Tamouro cumule plus de quinze ans d’expérience dans les régions OHADA et MENA, entre finance (conventionnelle, de projets, islamique) et droit de niche. À la tête du cabinet marocain LPF Counsel, qu’il a fondé, cet arbitre international passe au crible pour Forbes Afrique les verrous juridiques qui freinent les financements, plaide pour que les litiges africains soient tranchés en Afrique et appelle les avocats du continent à reprendre la main sur la structuration des grands « deals ».
Propos recueillis par Jacques Leroueil
Quels sont, selon vous, les trois principaux obstacles juridiques et réglementaires auxquels se heurtent les opérateurs économiques qui opèrent en Afrique subsaharienne, particulièrement dans la zone OHADA ?
Mohammed Tamouro : Je vois trois obstacles majeurs à la « bancabilité » d’un projet. Le premier tient à des règles qui changent en cours de route : un projet d’infrastructure ou d’énergie se rentabilise sur 20 à 30 ans, or les revirements fiscaux ou douaniers bousculent les conventions d’investissement, les business plans et les couvertures de change et de taux (« hedging »). Le risque de défaut surgit malgré les clauses de « Change of Law » (adaptation du contrat en cas de changement de loi), que les juges locaux interprètent de façon incertaine.
Le deuxième obstacle est le fossé entre le texte et son exécution. Le droit de l’OHADA (Organisation pour l’harmonisation en Afrique du droit des affaires) est excellent, mais les tribunaux nationaux l’appliquent de façon inégale. Entre les délais et des magistrats peu spécialisés dans les montages complexes (« project finance », financement remboursé par les seuls revenus du projet ; financements syndiqués, partagés entre plusieurs banques ; finance islamique, conforme à la charia), les investisseurs hésitent.
Reste l’insécurité sur le change et le rapatriement des capitaux. Pour les bailleurs internationaux et les institutions islamiques de financement du commerce (« trade finance »), l’impossibilité de garantir le libre transfert des devises freine la syndication des prêts.
Dans quelle mesure l’harmonisation du droit des affaires par l’OHADA représente-t-elle un véritable atout pour attirer les investissements étrangers et faciliter le commerce régional ? Existe-t-il des « chaînons manquants » ou des domaines où cette harmonisation n’a pas porté ses fruits ? Comment pourrait-on renforcer cette dynamique ?
M. T. : L’harmonisation portée par l’OHADA est un puissant catalyseur d’investissements. En standardisant le droit des sociétés et celui des sûretés (les garanties offertes à un prêteur), elle permet aux prêteurs internationaux de reproduire les mêmes « security packages » (ensembles de garanties) dans les 17 pays membres et de réduire drastiquement les coûts.
Un maillon manque pourtant : l’articulation avec les réglementations nationales sectorielles (code minier, code de l’énergie, partenariats public-privé). La finance islamique, levier de financement massif pour le continent, n’est pas non plus intégrée. Des Actes uniformes (textes communs de l’OHADA) ou des lignes directrices pour les financements structurés, classiques, souverains et islamiques combleraient ces lacunes.
Au-delà, l’enjeu est de faire de l’OHADA un moteur de la ZLECAf (Zone de libre-échange continentale africaine), car l’intégration ne se fera que si le commerce intra-africain est facilité. Cela suppose des juristes capables de bâtir des ponts entre l’espace OHADA, les pays anglophones de Common Law (système fondé sur la jurisprudence) et la zone MENA (Moyen-Orient et Afrique du Nord), pour faire émerger de vrais champions panafricains.
L’accès à une justice commerciale fiable et rapide reste un enjeu critique. Comment jugez-vous l’efficacité des systèmes judiciaires africains (durée, coûts, prévisibilité) ? Quel rôle jouent les mécanismes alternatifs (arbitrage, médiation) ? Quelles sont vos recommandations pour améliorer la résolution des litiges ?
M. T. : L’accès à une justice commerciale étatique rapide reste le point faible de l’écosystème. C’est pourquoi l’arbitrage et la médiation ne sont plus une option : ils conditionnent le bouclage financier (« financial close » : contrats signés, fonds débloqués). La CCJA-OHADA (Cour commune de justice et d’arbitrage, à Abidjan) devrait d’ailleurs négocier avec les banques multilatérales de développement (MDB), notamment islamiques, pour devenir l’instance retenue de fait dans les financements souverains (conclus avec des États).
Il faut d’abord décentraliser, en multipliant les centres d’arbitrage locaux. Il faut ensuite former des arbitres au « mindset » analytique et financier : un litige sur un PPA (« Power Purchase Agreement », contrat d’achat d’électricité) ou un contrat EPC (ingénierie, approvisionnement et construction) ne se règle pas par le seul droit civil ; il faut en mesurer les effets économiques, fiscaux et environnementaux. Il faut enfin relocaliser le contentieux stratégique en Afrique : les arbitrages délocalisés à Paris, Londres ou Washington coûtent une fortune et alimentent la fuite des capitaux. Faisons d’Abidjan, Casablanca et Kigali les places où des experts africains tranchent les litiges africains.
La sécurité juridique est un préalable pour l’accès au financement. Comment évaluez-vous le lien entre stabilité du cadre juridique et capacité des entreprises africaines à lever des fonds (dettes, capitaux propres) ? Quels progrès ont été réalisés et quelles lacunes persistent, notamment en matière de garanties, de droit des sûretés, ou de protection des investisseurs ?
M. T. : La corrélation entre stabilité juridique et levée de fonds est absolue. Un risque juridique mal maîtrisé se traduit mécaniquement par une prime de risque exigée par le pool bancaire (groupe de banques) dans une transaction classique, voire par un refus de crédit dans un financement de projet « sans recours » (où le prêteur ne peut compter que sur les revenus du projet).
Les progrès sont réels : la réforme du droit des sûretés de l’OHADA a modernisé les garanties, avec les gages et nantissements sans dépossession (le débiteur garde son bien) et l’agent des sûretés (qui les gère pour les prêteurs). Mais la réalisation de ces garanties reste lourde : les banques se heurtent souvent à des manœuvres dilatoires. Dans plusieurs prêts souverains (Sénégal, Gambie, Tunisie, Égypte, Burkina Faso), les garanties d’État ont trop souvent nécessité des lois dérogatoires « ad hoc » (sur mesure) ou une référence stricte au droit anglais : le cadre de base de l’OHADA reste perfectible.
Si vous aviez à formuler trois recommandations concrètes pour améliorer l’environnement juridique et judiciaire des affaires en Afrique au cours des 3-5 prochaines années, lesquelles seraient-elles ? Quel rôle les avocats d’affaires africains devraient-ils jouer dans cette transformation ?
M. T. : Pour les trois à cinq prochaines années, je formulerais trois recommandations. La première : créer des chambres judiciaires spécialisées « Grands projets et financements », dotées de magistrats formés à la finance de marché et au « project finance ». La deuxième : imposer des standards de gouvernance forts, car la sécurité ne vient pas que de la loi, elle vient aussi de l’intérieur des entreprises ; je préconise des incitations fiscales pour les PME africaines qui se dotent de conseils d’administration indépendants. La troisième : moderniser le droit pour capter la « finance verte », avec des lois adaptées aux crédits carbone, à l’hydrogène vert et aux obligations vertes (emprunts finançant des projets écologiques), des domaines où le droit accuse un retard.
Dans cette transformation, l’avocat africain de demain ne doit plus être un simple « réducteur de risques » ou un plaideur. Il doit devenir un partenaire stratégique, capable de lire le bilan financier de son client et de relier le droit aux réalités économiques. Il doit aussi être le garant de la souveraineté juridique du continent, en naviguant entre droit civil, Common Law (le droit anglais, souvent imposé par les bailleurs de fonds) et finance islamique. En structurant nous-mêmes ces opérations complexes, sans dépendre des grands cabinets internationaux, nous garderons la valeur ajoutée sur le continent : confiée aux cabinets européens ou américains, cette structuration grève les budgets des États et étouffe les compétences locales. C’est à ce prix que l’Afrique deviendra un véritable « hub » d’investissement mondial.
Lire aussi :