Portée par la demande mondiale en minerais critiques, l’Afrique n’a jamais attiré autant de capitaux miniers qu’aujourd’hui. Mais après des décennies d’extraction sans transformation, le continent teste enfin une autre équation : garder chez lui la valeur qu’il extrait.
Par Jacques Leroueil
Portée par la course aux minerais critiques et les prix stratosphériques de l’or et du cuivre, tout autant que les tensions internationales, la filière minière africaine aiguise plus que jamais les appétits. Et pour cause, la demande mondiale en cuivre, lithium, cobalt et fer pour la transition énergétique a fait de l’Afrique un fournisseur stratégique de premier plan. Une dynamique positive qui attire les capitaux. En Zambie, Barrick a lancé en 2024 un projet d’extension à 2 milliards de dollars de sa mine de cuivre de Lumwana, un « super pit » destiné à doubler la production annuelle et à en faire l’un des tout premiers gisements de cuivre au monde, pari direct sur la demande liée à l’électrification. Plus spectaculaire encore, le projet guinéen de Simandou, inauguré en novembre 2025 après plus de trente ans d’atermoiements, a mobilisé près de 20 milliards de dollars pour exploiter le plus grand gisement de fer inexploité au monde. Portée par deux consortiums associant Rio Tinto, Chinalco et le groupe singapourien Winning, l’opération a nécessité la construction de 650 kilomètres de voie ferrée et d’un port en eau profonde, pour une capacité visée pouvant atteindre 120 millions de tonnes par an. De quoi faire à terme de la Guinée, l’un des tout premiers exportateurs mondiaux de fer.
La valeur qui s’échappe
L’histoire minière africaine reste toutefois hantée par un schéma familier : des minerais extraits sur le continent sont exportés à l’état brut, tandis que l’essentiel de la valeur ajoutée est créé — et capté — à l’étranger. La République démocratique du Congo (RDC) en offre une parfaite illustration. Les ressources naturelles présentes dans ce « pays continent » grand comme l’Europe de l’Ouest, font, depuis des années, surtout le bonheur des autres. Au XXe siècle, déjà, ce sont les entreprises du colon belge qui accaparaient la manne du caoutchouc et du cuivre. Aujourd’hui, à l’ère numérique et du tout-électrique, ce sont les sociétés venues de l’Empire du Milieu qui font main basse sur le cobalt, le lithium et autres terres rares. Idem au Zimbabwe, devenu en quelques années l’un des cinq premiers producteurs mondiaux de lithium grâce à des gisements comme Bikita ou Arcadia : le pays a longtemps vu l’essentiel de son concentré partir brut vers la Chine pour y être raffiné. Un manque à gagner considérable qui a conduit Harare à interdire dès 2022 l’exportation de concentré non transformé. En République démocratique du Congo, premier producteur mondial de cobalt, des quotas d’exportation ont été mis en place depuis 2025, prolongés jusqu’à fin mars 2026. Un phénomène qui ne se résume du reste pas au seul continent africain. « Environ 70 % des exportations mondiales de cobalt et de manganèse [indispensables pour l’industrie des batteries et de la sidérurgie] ont fait l’objet d’au moins une restriction à l’exportation entre 2022 et 2024 dans le monde », relèvait ainsi l’Organisation de coopération et de développement économiques (OCDE) dans un rapport publié fin avril. De fait, les écarts de valeur entre les minerais bruts et leurs produits transformés sont considérables. Le dernier rapport annuel d’Afreximbank, African Trade and Economic Outlook 2026, rappelle ainsi que « la transformation locale pourrait générer, à l’échelle du continent, plusieurs centaines de milliards de dollars de valeur économique supplémentaire chaque année ».
Vers plus de transformation locale
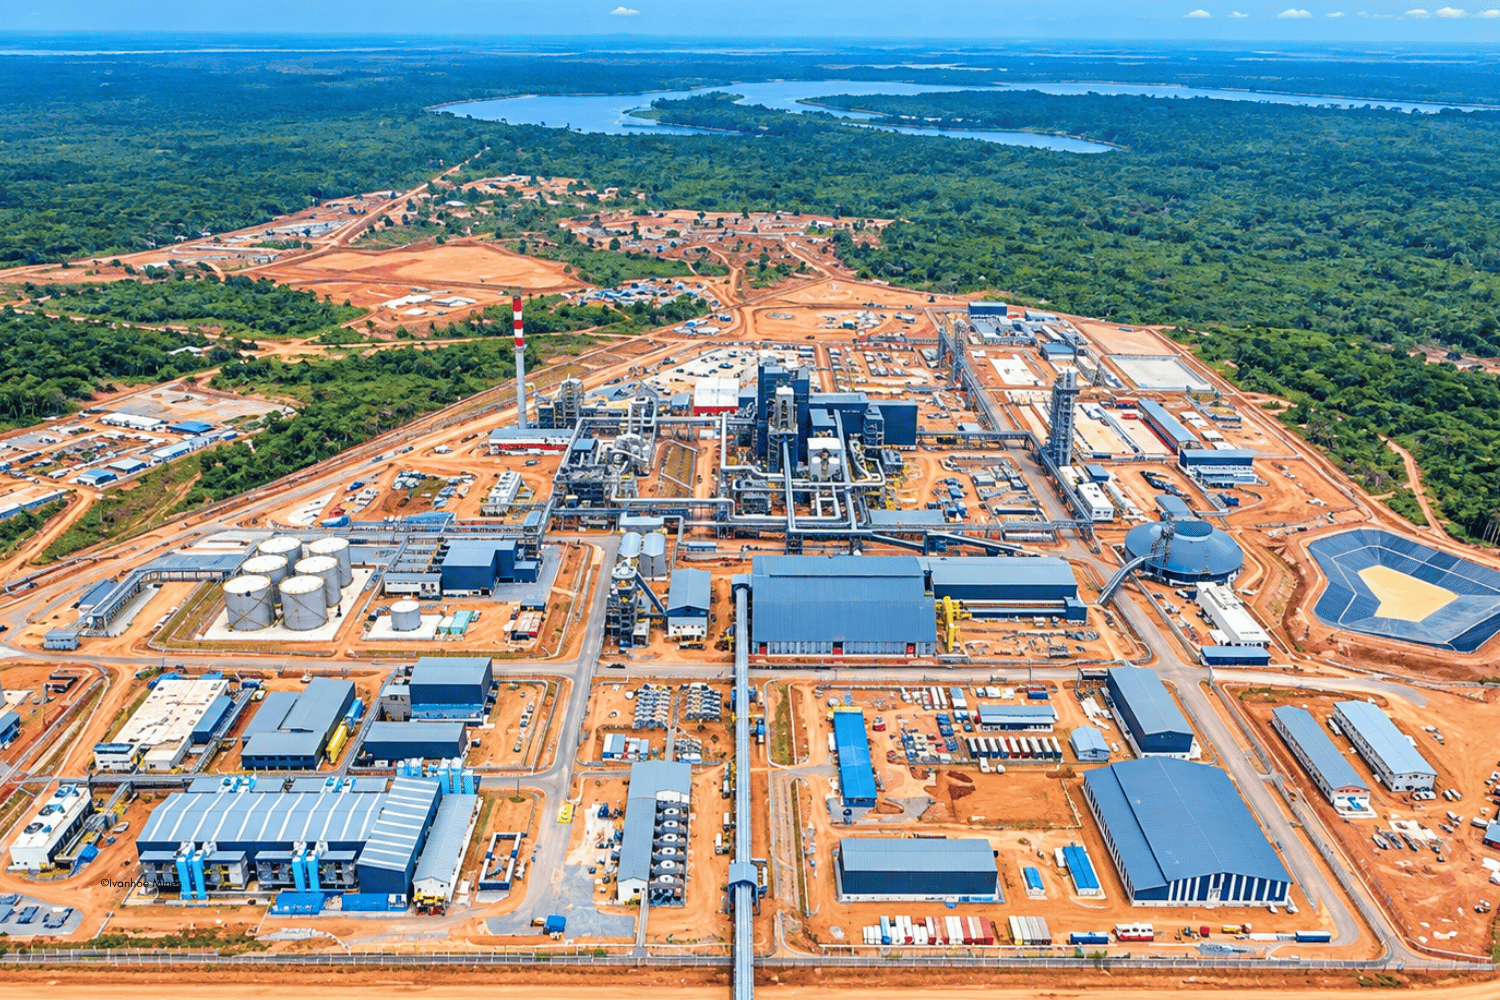
Trois évolutions récentes esquissent toutefois une autre trajectoire. Au Zimbabwe, l’interdiction d’exporter du concentré de lithium a été assouplie en avril 2026, mais sous conditions strictes : seuls les producteurs ayant investi dans des capacités de transformation locale ont obtenu une autorisation d’export, forçant de facto l’industrie vers le raffinage sur site. Cette épreuve de force a abouti, en mai, à l’entrée en service de la première raffinerie de lithium du continent africain, exploitée par le groupe chinois Zhejiang Huayou à proximité de Harare. Trois autres unités de raffinage sont actuellement en cours de construction au Zimbabwe. Ailleurs sur le continent, en RDC et en Zambie, deux pays qui partagent le même bassin géologique appelé « ceinture centrafricaine du cuivre », un accord signé en 2023, et porté par la Banque africaine d’import-export et la Commission économique des Nations unies pour l’Afrique, a donné naissance à une zone économique spéciale transfrontalière dédiée aux précurseurs de batteries, avec l’approbation par Kinshasa de la zone de Musompo, première brique d’une chaîne de valeur régionale des véhicules électriques co-pensée et co-construite avec les investisseurs plutôt que sans eux. Même approche proactive au Botswana, où le gouvernement a renégocié en février 2025 son partenariat historique avec De Beers : le nouvel accord, conclu pour dix ans, porte progressivement de 25 % à 50 % la part des diamants bruts commercialisée par l’État, consolidant un modèle de référence en matière de captation de la valeur minière.
Au final, ces trois cas dessinent une même logique : la transformation locale, les partenariats structurés entre État, investisseurs et opérateurs, et les infrastructures pensées au-delà du seul site minier sont ce qui distingue un simple cycle de « boom minier » d’une trajectoire d’industrialisation. La demande mondiale en minerais critiques ne faiblira pas dans les prochaines décennies. La vraie question pour l’Afrique n’est donc plus d’attirer les capitaux — elle a largement démontré sa capacité à le faire — mais de s’assurer que chaque nouveau cycle d’investissement laisse davantage de valeur, de compétences et d’industries sur le continent que le précédent.
Lire aussi :