
Avec un taux de pénétration de 2,4 % du PIB en Afrique subsaharienne, contre une moyenne mondiale de 6,8 %, le marché demeure structurellement marginal. À ce jour, ni la montée des groupes panafricains, ni les retraits partiels des multinationales, ni l’essor du numérique n’ont permis de démocratiser le secteur. Quels sont les principaux freins au développement de l’assurance en Afrique ? Décryptage.
Par Marie-France Réveillard
Selon le rapport annuel 2025 d’Allianz Research (Allianz Global Insurance Report), les primes mondiales devraient croître de 5,3 % par an entre 2025 et 2035, pour atteindre 12 327 milliards d’euros, contre 7 008 milliards d’euros en 2024. Dans ce contexte global dynamique, l’Afrique apparaît comme une zone de sous-densité assurantielle persistante. Derrière les discours de modernisation et les promesses de transformation digitale, l’assurance reste l’un des secteurs les plus sous-développés du continent. Dans son rapport 2025 sur les marchés de capitaux en Afrique, publié le 18 novembre 2026, l’Organisation de coopération et de développement économiques (OCDE) confirme que le taux de pénétration de l’assurance en Afrique subsaharienne plafonne à 2,4 % du produit intérieur brut (PIB).
Par ailleurs, le marché africain est marqué par une concentration extrême et asymétrique. En 2023, avec 68,2 % du total des primes émises sur le continent (43,3 milliards de dollars), l’Afrique du Sud s’imposait comme le leader incontesté du secteur. L’année suivante, la nation arc-en-ciel affichait encore le taux de pénétration le plus élevé du continent, selon le rapport annuel de l’Organisation des assurances africaines (OAA), publié le 20 octobre 2025. Avec la Namibie voisine, ces deux pays d’Afrique australe étaient d’ailleurs les seules économies du continent dont le ratio primes d’assurance brutes/PIB se situait au-dessus de la moyenne mondiale de 6,8 % (respectivement 11,54 % en Afrique du Sud et 7,41 % en Namibie).
Entre faiblesse et fragmentation règlementaire
L’assurance moderne en Afrique apparaît pendant la période coloniale. Les puissances européennes sécurisaient alors leurs échanges commerciaux et protégeaient leurs actifs sans volonté particulière de développer un « marché africain des assurances ». À partir des années 1960, plusieurs pays africains cherchent à reprendre le contrôle de leur économie, créant des compagnies nationales, adoptant de nouvelles réglementations, ou nationalisant le secteur. En Algérie, la Société nationale d’assurance (SAA) et la Compagnie algérienne d’assurance et de réassurance (CAAR) passent sous contrôle public à partir de 1966. Au Maroc, la Société centrale de réassurance (SCR), créée en 1960 et devenue Atlantic Re, illustre cette logique de souveraineté financière. Mais cette reprise institutionnelle n’a pas suffi à répandre une véritable culture assurantielle en terres africaines…
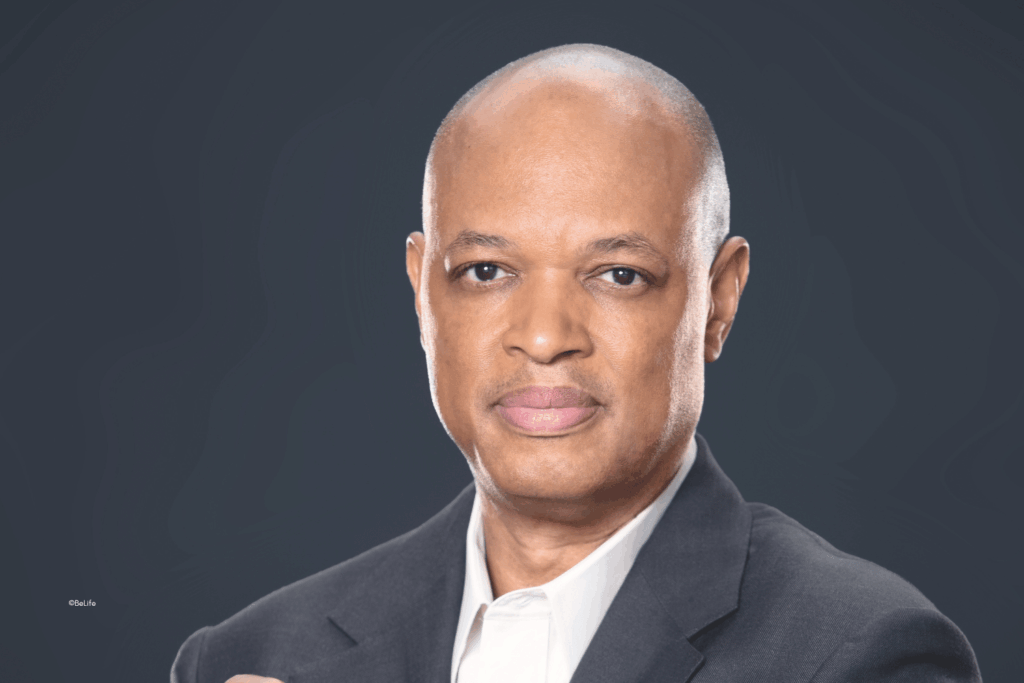
Par ailleurs, l’harmonisation encore inachevée et inégalement appliquée selon les pays caractérise le cadre réglementaire africain. La création de la Conférence interafricaine des marchés d’assurance (CIMA), en 1992, a constitué une avancée majeure en Afrique de l’Ouest et du Centre, mais elle n’a pas supprimé tout risque de fragmentation juridique. « Le secteur est régi par un code des assurances dans la zone CIMA, qui cohabite avec 14 législations différentes. Il peut exister une forme de désalignement entre le code des assurances unique régional et les législations nationales », explique Gildas N’Zouba, directeur général de SUNU Assurances Vie & IARD. « Aujourd’hui, dans la zone CIMA, nous devons avancer avec deux licences distinctes », confirme Eddie Brown, le PDG de Belife Insurance. Dans les faits, cette harmonisation encore inachevée, associée à la superposition réglementaire, alourdit les coûts de distribution et freine la circulation des produits.
« En 2023, avec 68,2 % du total des primes émises sur le continent (43,3 milliards de dollars), la nation arc-en-ciel s’imposait comme le leader incontesté du secteur »
Des économies dominées par l’informel
Le faible développement de l’assurance s’explique aussi par la structure des économies africaines. Sur un continent où près de 86 % des emplois relèvent du secteur informel, selon l’Organisation internationale du travail (OIT), les revenus restent irréguliers et difficilement assurables. D’ailleurs, face aux dépenses essentielles du quotidien, l’assurance est bien souvent reléguée au second plan des priorités des ménages subsahariens. Par ailleurs, les systèmes de « tontine » jouent encore un rôle central. Fondées sur la confiance et la solidarité communautaire, elles constituent une alternative solide, en termes de mutualisation des risques, face aux produits assurantiels proposés par les compagnies d’assurances traditionnelles. Car au-delà des seules contraintes économiques, l’assurance souffre aussi d’un sérieux déficit de confiance… Elle reste globalement perçue comme un produit complexe ou réservé à une minorité. « Les compagnies d’assurance ont globalement une image assez négative. Du reste, les gens les perçoivent comme un service de luxe réservé aux plus riches, alors que ce n’est pas le cas. Nous essayons donc d’adapter nos offres aux différents niveaux de revenus, car tout le monde veut se protéger, sécuriser sa famille et ses biens. Peu importe son statut », affirme Eddie Brown.
Le verrou de la taille critique…
La vague de libéralisation qui toucha l’Afrique dans les années 1990 fut suivie de privatisations et de modernisation des systèmes financiers, attirant des groupes comme AXA ou Allianz, qui enregistrèrent alors une forte croissance. Cette progression rapide se traduisit en rachat d’assureurs locaux, en création de filiales ou en association avec des banques africaines (bancassurance). Puis l’assurance a connu une expansion notable liée à l’urbanisation, à l’essor des classes moyennes, au développement de la téléphonie mobile et des fintechs. Pourtant, la fragmentation des marchés nationaux a limité les ambitions des assureurs les plus puissants. De fait, les groupes internationaux recentrent depuis quelques années leurs investissements sur les marchés les plus matures, challengés par les outsiders africains sur les dernières terres africaines à conquérir… « Le groupe SUNU s’est développé à travers des opérations de croissance externe [rachat de filiales d’AXA, NDLR]. En l’espace de vingt ans, sur notre périmètre, AXA ne représente plus que cinq sociétés, toutes les autres ayant été reprises par SUNU. Ces retraits s’expliquent notamment par des enjeux de taille critique des marchés et d’exposition aux risques. Allianz a également cédé plusieurs de ses filiales, dont certaines ont été acquises par SUNU notamment au Bénin, au Togo, en Centrafrique, au Mali et au Congo », explique Gildas N’Zouba.
Maîtrise de l’environnement, capacité à adapter ses offres aux besoins du marché (microassurance, assurance mobile, etc.), et structure de coûts souvent plus légère expliquent la progression rapide des acteurs locaux. À la tête de Belife Insurance, Eddie Brown incarne cette dynamique. « Face aux groupes internationaux, nous parvenons à nous démarquer car nous comprenons le marché local mieux que quiconque. Nous disposons d’un réseau constitué de plusieurs milliers d’agents commerciaux. Nous sommes en lien étroit avec les populations locales. Nous les comprenons et nous savons comment répondre à leurs besoins », assure le PDG d’un groupe qui affiche un chiffre d’affaires de 100 millions de dollars, 7 000 agents, 400 employés, 400 000 clients et 300 millions d’euros d’actifs sous gestion.
« Face aux dépenses essentielles du quotidien, l’assurance est bien souvent reléguée au second plan des priorités des ménages subsahariens »
L’accélérateur technologique face au leapfrog attendu
Le numérique représente l’une des ruptures les plus visibles du secteur en Afrique. Là où les contraintes physiques limitaient l’accès à l’assurance (faible bancarisation, absence d’agences, coûts élevés de distribution), le mobile a progressivement servi d’infrastructure alternative. Ses innovations ont permis d’élargir considérablement l’accès aux produits d’assurance. Dans plusieurs pays, des dispositifs de microassurance permettent désormais de souscrire directement depuis un téléphone mobile, sans compte bancaire, via de simples codes USSD. D’autres modèles reposent sur le mobile money, avec prélèvement automatique de la prime sur portefeuille électronique, réduisant fortement les coûts de distribution et élargissant la base de clients potentiels.
Pourtant, cette diffusion ne s’est pas traduite par une transformation structurelle du marché. Les produits restent souvent simples, peu capitalisés, et la fidélisation des assurés demeure limitée. Par ailleurs, l’exploitation des données mobiles et l’intelligence artificielle (IA) permettent une meilleure segmentation des risques et une tarification plus fine, mais ces avancées techniques ne suffisent pas à résoudre le problème central, celui de la confiance. « Nous maintenons un lien humain fort en privilégiant une approche hybride entre le digital et l’humain. Si la technologie facilite l’accès aux services, elle ne peut remplacer le contact direct : la confiance reste au cœur de notre métier et constitue un facteur fondamental, comme l’a confirmé l’expérience de la dernière décennie », explique Gildas N’Zouba. Un constat partagé par Eddie Brown : « Nous croyons que l’humain ne peut pas être remplacé. Nous développons une approche hybride où nous utilisons la digitalisation pour fluidifier, simplifier et accélérer le processus client, mais il est important de conserver un contact humain ».
Un marché en recomposition sans rupture Si l’assurance en Afrique entre dans une phase de recomposition (montée des acteurs africains, repositionnement des multinationales, diffusion du digital), les fondamentaux restent toutefois inchangés : informalité, faible revenu, fragmentation des marchés et déficit de confiance. Les multinationales conservent un rôle structurant, notamment en termes de capital, d’expertise technique et de réassurance, mais les groupes africains gagnent du terrain, s’affirmant comme des acteurs incontournables de la consolidation régionale. Plus qu’un simple transfert de propriété, cette évolution traduit l’émergence progressive d’un secteur davantage ancré localement, mieux adapté aux réalités économiques et sociales du continent. Dans ce contexte, les acteurs africains et internationaux sont appelés à coexister, voire à collaborer. Les marges de progression, en particulier à l’Ouest et au Centre de l’Afrique, sont considérables, à condition d’améliorer la perception du secteur… Au-delà des recompositions visibles, une interrogation demeure : comment faire émerger une véritable culture du risque dans des économies où la solidarité informelle reste encore, pour beaucoup, le premier et le dernier rempart face à l’incertitude ?
Lire aussi :