
Portées par le mobile et l’essor de la micro-assurance, les assurtechs africaines ciblent un marché immense : celui des petits exploitants agricoles. Entre innovation, adaptation climatique et promesse de croissance, ces startups ambitionnent de transformer l’assurance rurale.
Par Jacques Leroueil
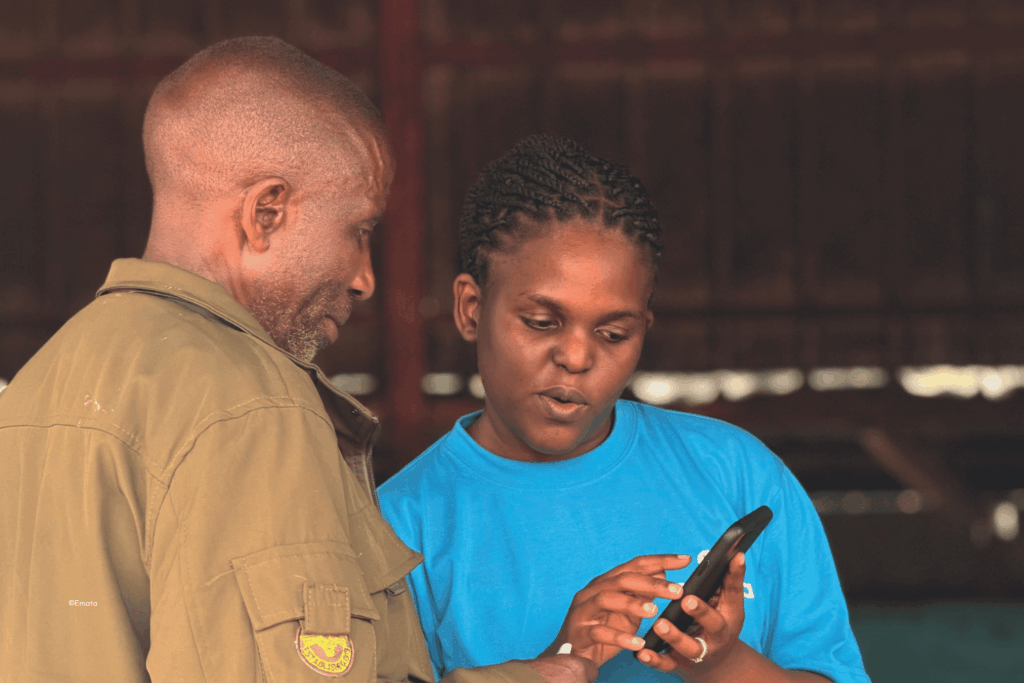
Souvent critiqués pour leurs contrats opaques, leurs procédures lourdes et des remboursements de sinistres jugés trop lents, les assureurs africains voient aujourd’hui émerger de nouveaux acteurs – les assurtechs – décidés à moderniser le secteur. À la pointe des nouvelles technologies, ces startups du monde de l’assurance proposent une expérience client plus fluide et des démarches largement simplifiées : souscription d’une assurance en quelques minutes depuis un smartphone, déclaration de sinistre via WhatsApp avec envoi instantané des justificatifs, utilisation de l’intelligence artificielle pour accélérer le traitement des dossiers… Autant d’atouts décisifs qui contribuent au succès de ces néo-assureurs.
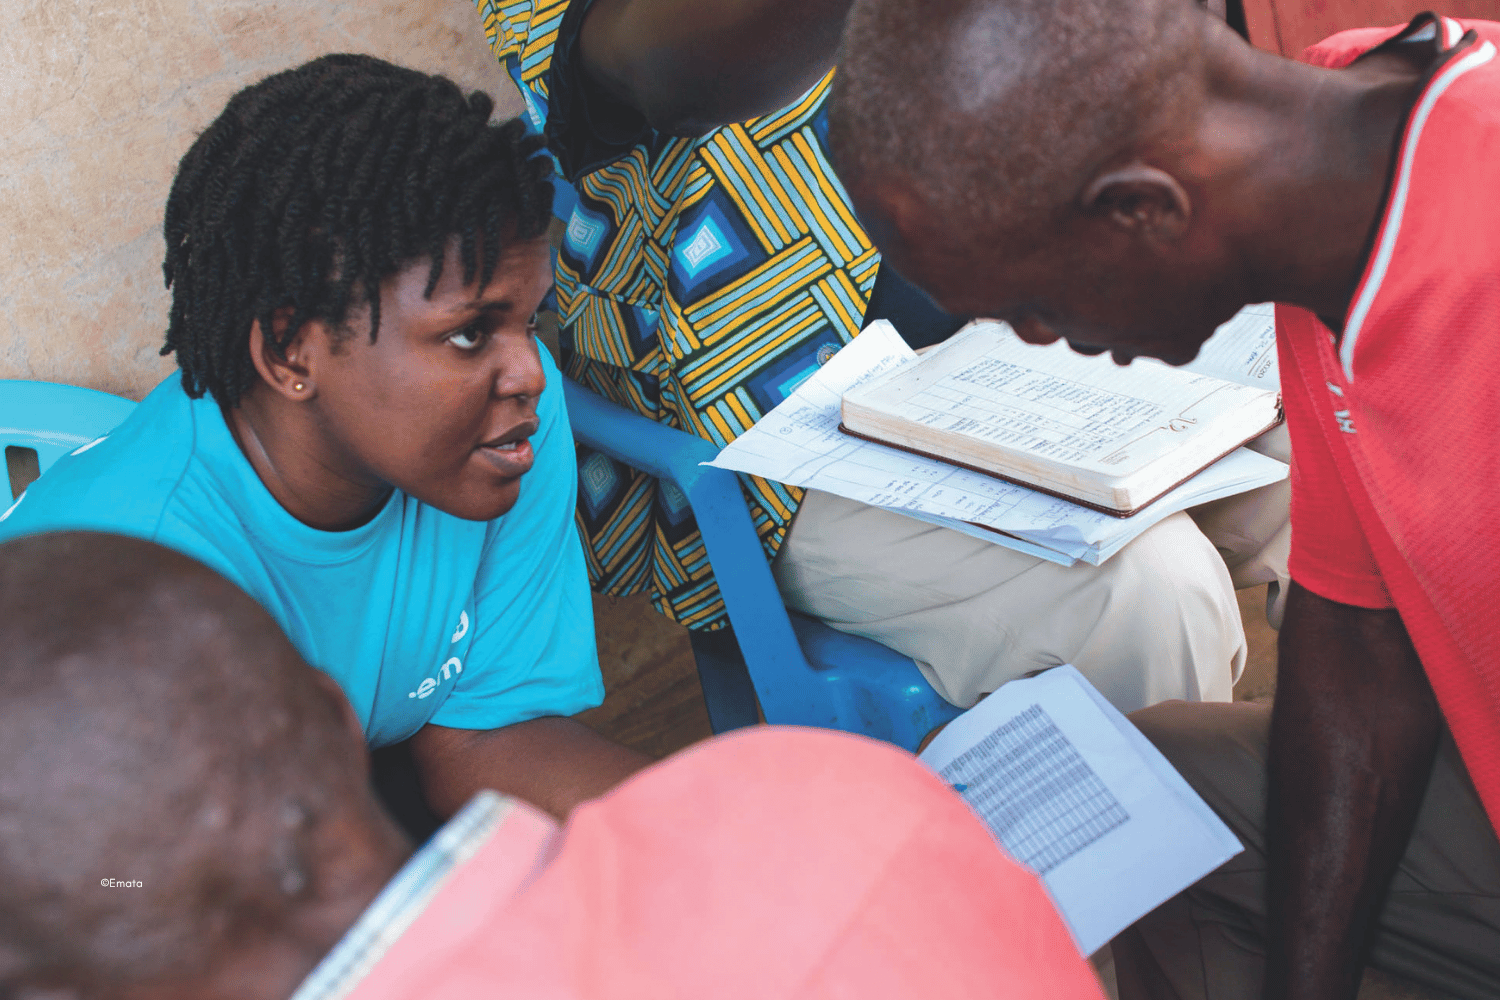
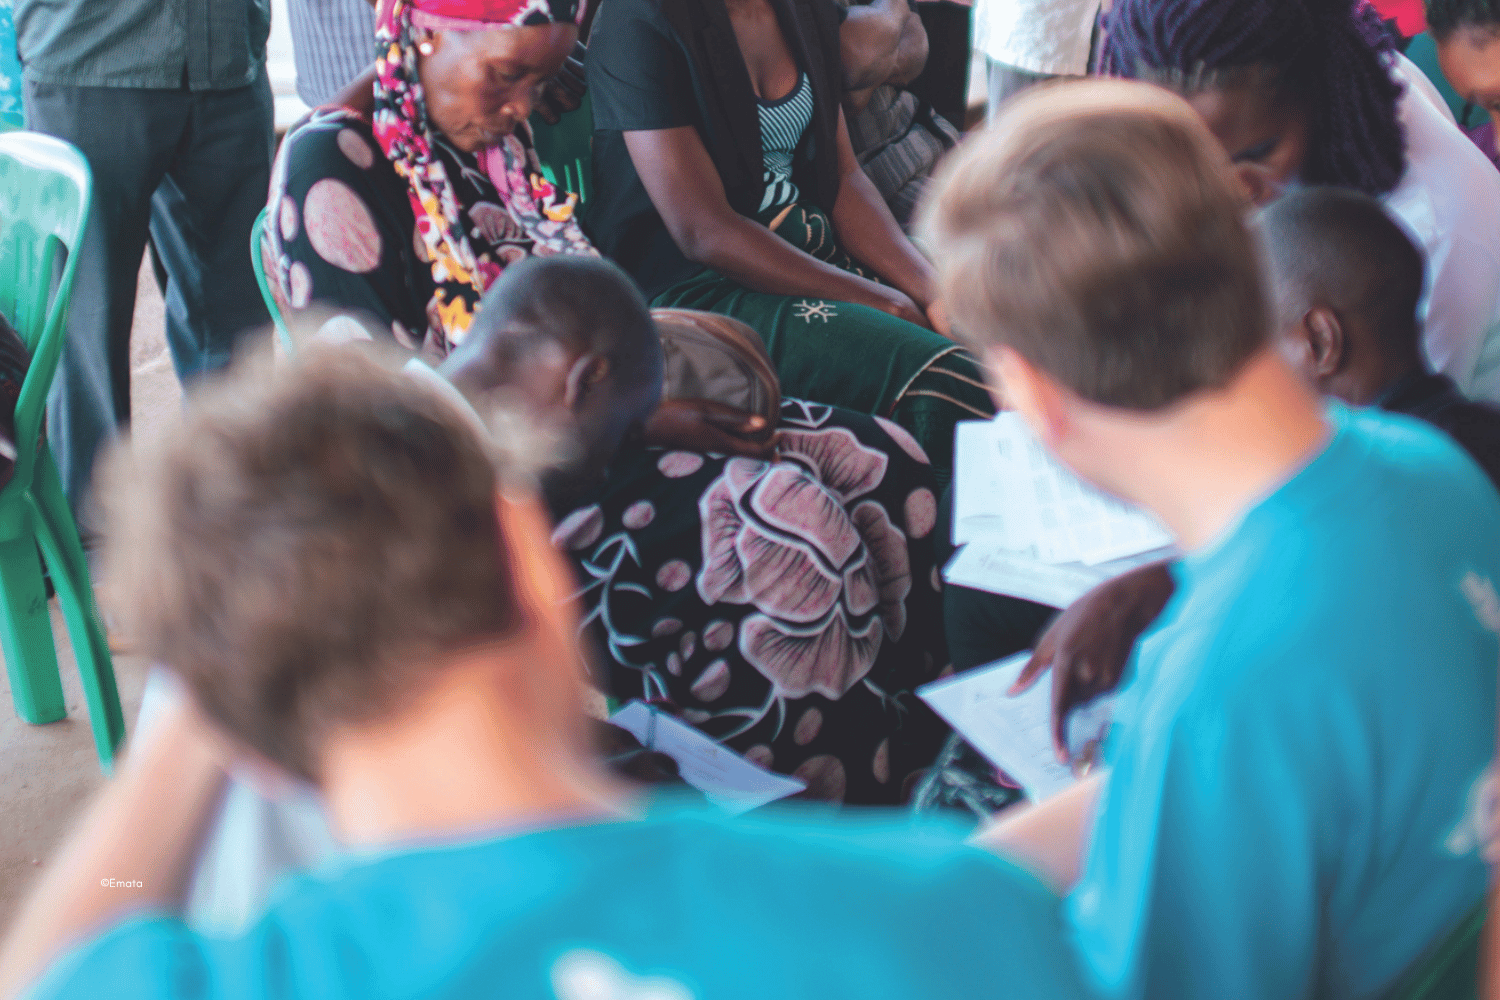
C’est particulièrement le cas dans l’agriculture, un secteur où des millions de petits exploitants restent vulnérables aux aléas climatiques. « L’agriculture est une activité risquée. Sécheresses, inondations ou intempéries peuvent anéantir en une seule saison les revenus d’un agriculteur », rappelle Maren Hald Bjørgum, la directrice de la communication d’Emata, une fintech active en Afrique de l’Est et qui intègre une assurance récolte à ses produits de crédit.
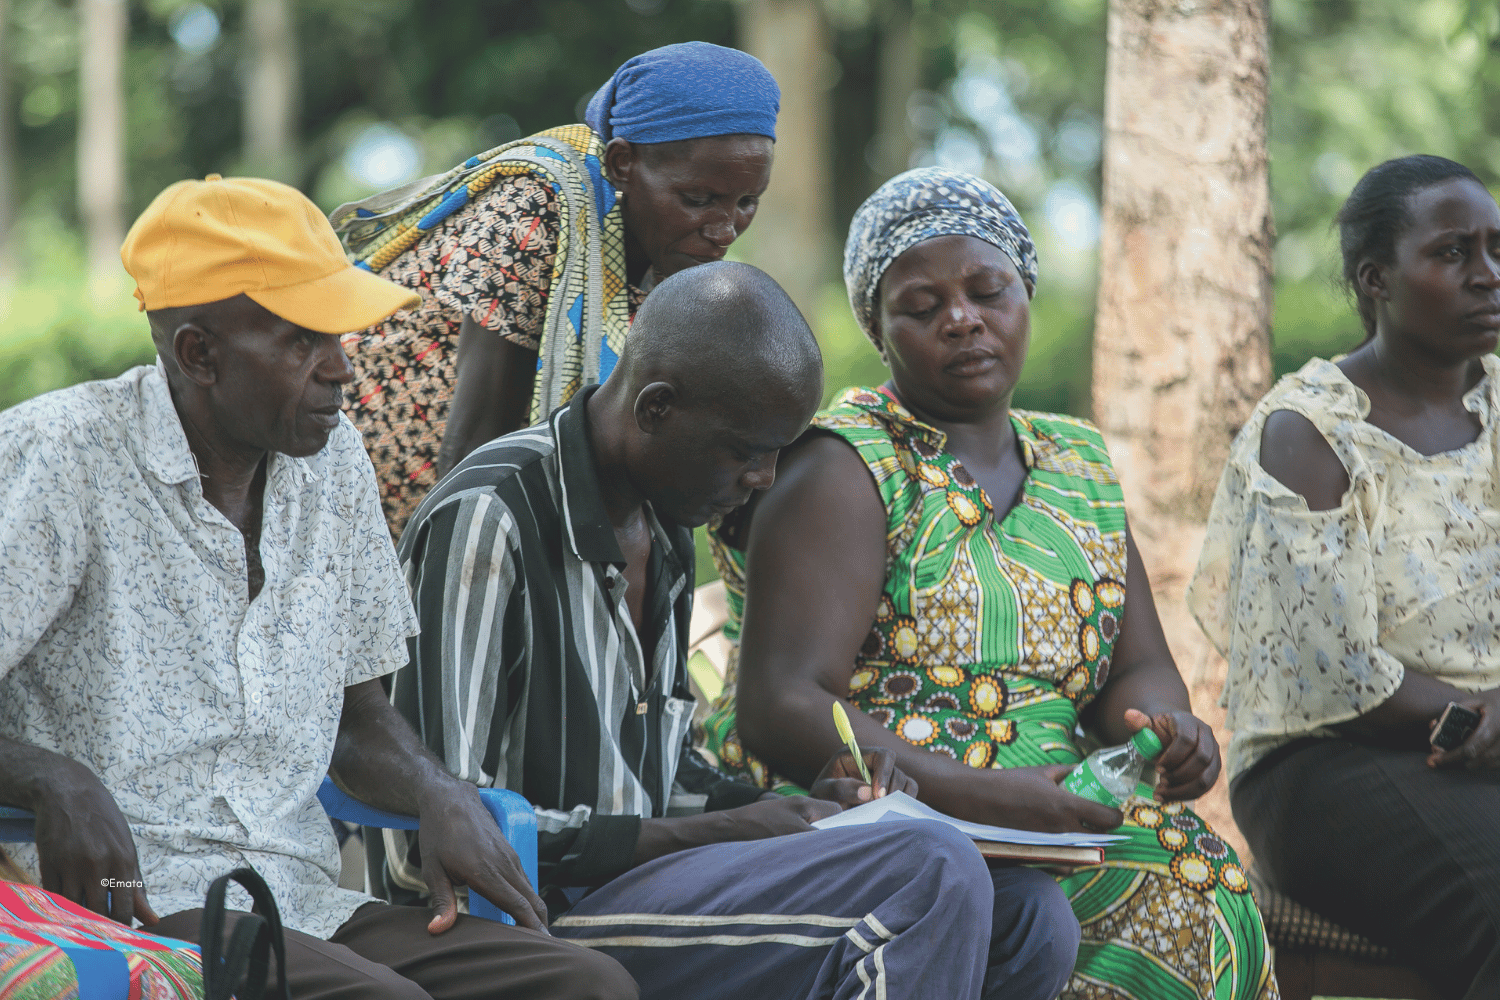
Une approche « embedded insurance » pour réduire les couts de distribution
Le principe est simple : ici, l’assurance n’est pas vendue comme un produit distinct. Elle est directement greffée à des services déjà utilisés par les agriculteurs – prêt agricole, portefeuille mobile ou achat d’intrants – via les plateformes numériques existantes. Une approche dite « embedded insurance » qui réduit fortement les coûts de distribution tout en facilitant l’accès à la couverture assurantielle pour des populations rurales souvent éloignées des réseaux d’assureurs traditionnels.
Régulièrement citée parmi les assurtechs les plus prometteuses du continent, la start-up kényane Turaco a largement contribué à populariser ce modèle B2B2C (« business-to-business-to-consumer »). Une approche également adoptée par Emata, qui noue des partenariats avec des entreprises et coopératives agricoles afin de proposer à leurs adhérents des produits de micro-assurance, développés par des assureurs partenaires et adossés à ses solutions de crédit. « Lorsque l’assurance est incluse, elle est directement intégrée au prêt, ce qui permet aux agriculteurs de bénéficier d’une protection immédiate sans avancer d’argent. Quant aux indemnisations, elles sont évaluées automatiquement par l’assureur à la fin de la saison, sans formulaires complexes ni démarches administratives à accomplir », explique Bram van den Bosch, le directeur et cofondateur d’Emata, qui précise que « dans certaines filières, comme le café, plusieurs partenaires ont systématisé le déploiement de ces solutions d’assurance après avoir constaté leur efficacité et leur importance ».
L’enjeu est, il est vrai, de taille. Responsable du développement commercial et des partenariats au sein de l’Agro Consortium – le Secrétariat du Uganda Agriculture Insurance Scheme (UAIS), un partenariat public-privé réunissant les principaux assureurs du pays et le gouvernement ougandais –, Attra Atukunda relève ainsi que « 70 % des demandes d’indemnisation sont directement liées à la sécheresse ». Dans ces conditions, « avoir une assurance permet aux agriculteurs de pouvoir investir sereinement dans les semences, les engrais et les intrants, avec la certitude qu’une mauvaise récolte ne ruinera pas tous leurs efforts », note Bram van den Bosch. Le patron d’Emata déplore néanmoins « le coût élevé des assurances récoltes – aujourd’hui parmi les plus chères – en raison de l’intensification des risques climatiques ». Un problème qui résume à lui seul les limites du modèle assurantiel : plus les dérèglements climatiques accentuent les risques pesant sur les exploitations agricoles, plus les assurances deviennent indispensables… mais aussi coûteuses à déployer et à financer.
« À la pointe des nouvelles technologies, ces startups du monde de l’assurance proposent une expérience client plus fluide et des démarches largement simplifiées »
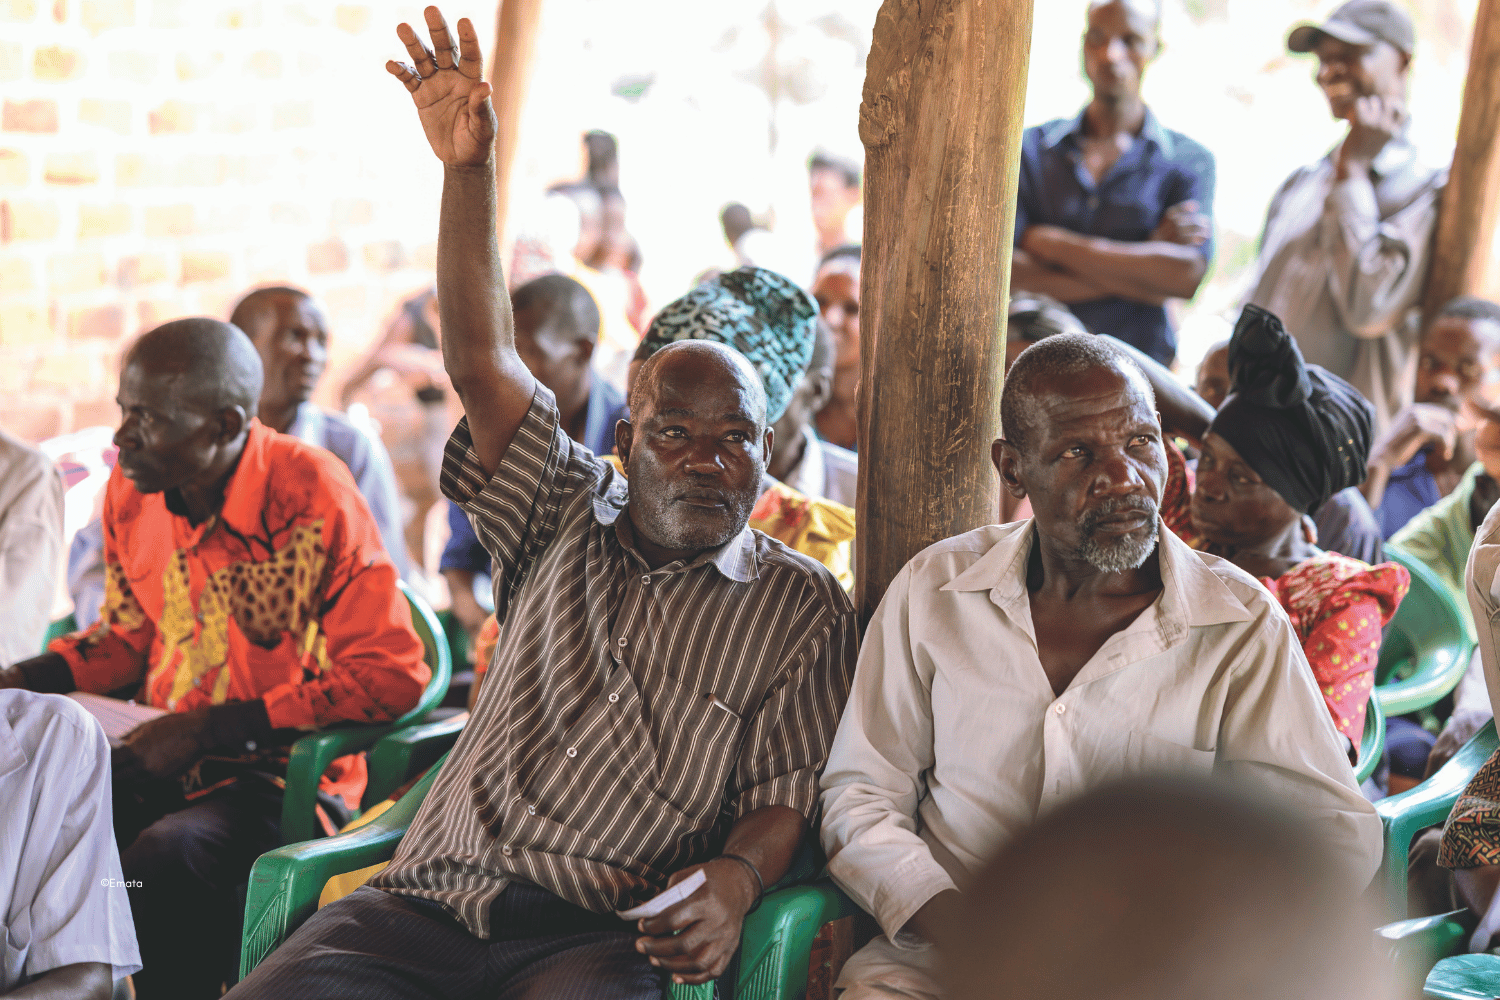
Le rôle décisif des pouvoirs publics
C’est sur ce point que les pouvoirs publics peuvent s’avérer décisifs, tant en promouvant un cadre réglementaire favorable qu’en mettant la main à la poche. Attra Atukunda précise ainsi qu’en Ouganda, « le gouvernement subventionne entre 50 et 80 % du coût des micro-assurances déployées en faveur des agriculteurs – petits exploitants agricoles à plus de 90 % –, et que plus d’un million d’entre eux ont d’ores et déjà bénéficié de ce mécanisme » depuis le lancement du programme en 2016. « Tous les pays du continent n’avancent cependant pas au même rythme », pointe un connaisseur du secteur, cadre dirigeant ouest-africain au sein du groupe SanlamAllianz. « Le marché est sensiblement plus dynamique en Afrique australe et en Afrique de l’Est. À l’inverse, les choses bougent moins vite en Afrique centrale et en Afrique de l’Ouest francophone », observe notre interlocuteur. Et puis, il y a une question, cruciale : celle de la crédibilité du secteur. Pour Attra Atukunda, « le vrai défi au déploiement des solutions de micro-assurance n’est pas technique, il est dans l’établissement de la confiance ». Car au-delà du coût ou de l’accessibilité des produits, beaucoup continuent d’associer ces dispositifs assurantiels à des promesses non tenues ou à des indemnisations jugées trop lentes.
Des perspectives de croissance solides
Cette perception négative peut toutefois évoluer rapidement, assure Bram van den Bosch pour qui « les expériences d’indemnisations positives transmises par le bouche-à-oreille constituent un puissant moyen de créer de la confiance ». De fait, la demande est bien réelle, confirme Attra Atukunda, qui voit désormais les agriculteurs « exprimer de nouveaux besoins de couverture, au-delà des seules assurances récoltes, notamment en matière de santé, de protection familiale ou encore d’assurance-vie ». Un potentiel de croissance largement corroboré par les chiffres : avec une croissance moyenne annuelle attendue de 8,03 % entre 2026 et 2031, selon les projections du cabinet Mordor Intelligence, les perspectives de l’assurtech africaine s’annoncent radieuses.
Lire aussi :