L’Afrique dispose des capitaux nécessaires à ses ambitions commerciales. Le défi n’est pas de les attirer de l’étranger, mais de les mobiliser depuis le continent.
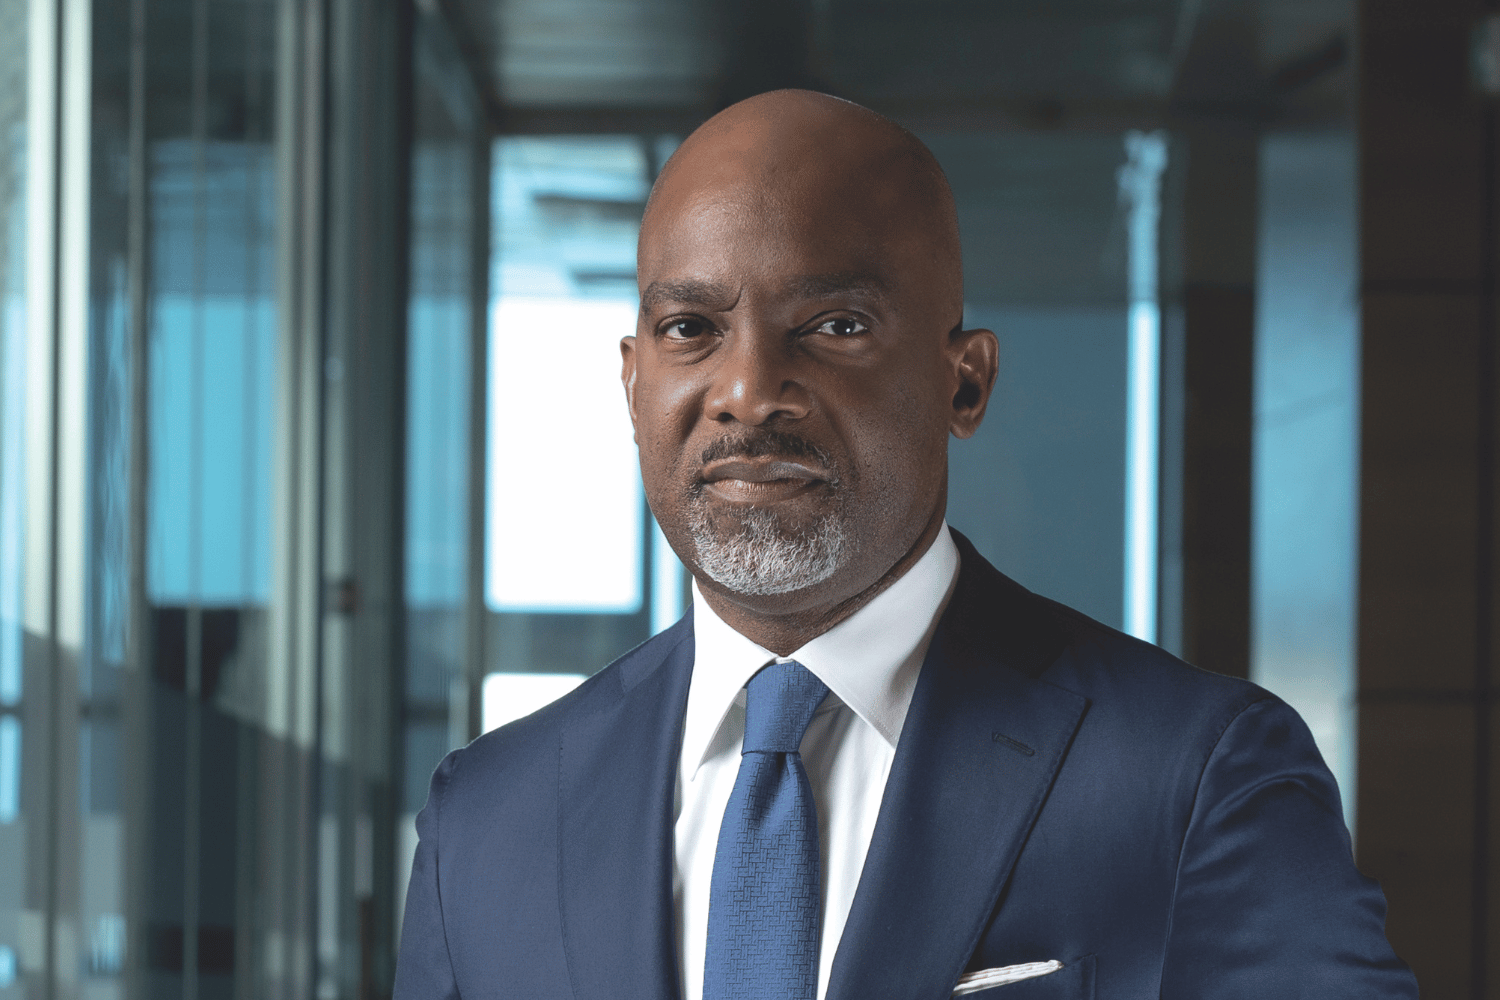
Par Paul-Harry Aithnard, Directeur général d’Ecobank Côte d’Ivoire et Directeur exécutif régional UEMOA
En 2024, le commerce de marchandises de l’Afrique a atteint 1 500 milliards de dollars. La même année, les échanges entre pays africains pesaient à peine 15 % de ce total, loin derrière l’Asie ou l’Europe, et le continent représentait 3,3 % des exportations mondiales. Ce contraste dit l’essentiel : l’Afrique ne manque ni de marchés, ni d’entrepreneurs, ni d’opportunités. La bataille se joue sur sa capacité à financer ses propres échanges.
Le déficit de financement du commerce africain est estimé à environ 100 milliards de dollars par an, selon le Rapport 2025 sur le commerce africain d’Afreximbank. Ce « gap » pèse particulièrement sur les PME, qui représentent plus de 90 % du tissu économique du continent et dont les besoins en lettres de crédit, garanties et financements de fonds de roulement progressent plus vite que les lignes disponibles. La fragmentation juridique entretient ce décalage. Ce sont des commandes non honorées, des chaînes de valeur empêchées et des emplois qui ne se créent pas. Le commerce africain manque moins de capital que d’intermédiation.
« Le déficit de financement du commerce africain est estimé à environ 100 milliards de dollars par an, selon le Rapport 2025 sur le commerce africain d’Afreximbank »
Combler ce déficit est une opportunité stratégique pour les institutions financières africaines. Mobiliser l’épargne africaine pour le commerce africain est aussi un relais de croissance pour les bilans bancaires du continent. Les banques panafricaines occupent donc une place que nul autre acteur ne peut tenir.
Transformer le dépôt local en crédit productif
Une banque qui ne traverse pas les frontières finance des marchandises qui ne les traverseront pas non plus. Une banque présente de part et d’autre d’une frontière voit les deux côtés d’une même transaction. Elle finance l’exportateur sur un marché et l’importateur sur un autre, dans un même réseau, et absorbe un risque transfrontalier qu’un prêteur cantonné à un pays unique peine à porter. C’est le modèle qu’Ecobank bâtit depuis quarante ans.
« La question n’est pas de savoir si le modèle fonctionne, mais à quelle vitesse il sera déployé »
Présente dans 33 pays africains, la banque est autant une infrastructure de commerce qu’un bilan. Ses résultats 2025 le confirment : un résultat avant impôts de 801 millions de dollars, en hausse de 21 %. La zone UEMOA en illustre la rentabilité : 384 millions de dollars de résultat avant impôts en 2025, soit près de la moitié du bénéfice consolidé du groupe, pour un rendement sur fonds propres de 26,8 %.
Car le capital existe sur le continent. Les fonds de pension, les compagnies d’assurance, les fonds souverains et les dépôts domestiques représentent des centaines voire des milliers de milliards de dollars dont une part peut financer le commerce et l’industrie. Le rôle d’une banque de réseau est précisément d’intermédier cette épargne : transformer le dépôt local en crédit productif par des garanties, de l’affacturage, des financements structurés et des règlements en monnaie locale. Les systèmes de paiement continentaux participent à cette plomberie financière. Le Système de paiement et de règlement panafricain (PAPSS) relie déjà plus de 15 banques centrales et plus de 150 banques commerciales, avec l’ambition de réduire jusqu’à la moitié le coût des transactions intra-africaines.
Reste la question du risque, ou plutôt de sa perception. Le surcoût appliqué à l’Afrique par les marchés internationaux excède souvent le risque effectivement constaté sur le terrain. Le risque africain n’est pas plus élevé : il est moins documenté. Une banque enracinée peut le traduire, le documenter et le partager. En adossant nos financements à ceux des institutions de développement et en mobilisant les marchés régionaux comme la Bourse régionale des valeurs mobilières (BRVM), nous transformons une épargne dispersée en capacité de prêt. C’est, depuis la zone UEMOA, le travail quotidien d’une banque de réseau : faire circuler le capital là où la fragmentation l’empêchait d’aller.
En 2024, le commerce intra-africain a crû de 12,4 % à 220 milliards de dollars. Par ailleurs, la Zone de libre-échange continentale africaine (ZLECAf) compte 54 signataires. Là où le financement suit la marchandise, les flux naissent. La question n’est donc pas de savoir si le modèle fonctionne, mais à quelle vitesse il sera déployé.
Zlecaf : de l’architecture juridique à l’architecture financière
C’est aussi de cette mécanique que naîtront les champions continentaux. On ne décrète pas un champion. On le finance. Un champion continental n’est pas une entreprise plus grande : c’est une entreprise mieux financée. Une entreprise devient panafricaine lorsqu’elle peut suivre ses clients d’un marché à l’autre, accompagnée d’une banque qui la suit elle aussi. Bâtir des multinationales africaines exige du capital patient, des relations bancaires transfrontalières et des marchés de capitaux assez profonds pour refinancer la croissance. Ces entreprises emploieront, exporteront et porteront des marques africaines sur les marchés mondiaux. La ZLECAf, ratifiée par 48 pays, fournit l’architecture juridique de ce marché unique. Aux banques d’en bâtir l’architecture financière.
« La décennie qui s’ouvre se jouera moins sur les capitaux extérieurs que sur la capacité de l’Afrique à mobiliser les siens »
La décennie qui s’ouvre se jouera moins sur les capitaux extérieurs que sur la capacité de l’Afrique à mobiliser les siens. Les exportations intra-africaines pourraient progresser de plus de 20 % à mesure que la zone de libre-échange monte en puissance. Que ce potentiel se concrétise dépendra de l’aptitude de la finance africaine à se hisser à sa hauteur. C’est l’aune à laquelle se mesurera la génération actuelle de banquiers du continent.
Lire aussi :